税金
年収の壁、年末調整、確定申告、各種控除、ふるさと納税、住民税を扱います。
記事一覧
-
 税金手続き
ふるさと納税の確定申告のやり方【2026年版】寄附金控除の書き方と必要な書類
いくら所得税の寄附金控除は、寄附額の合計(総所得金額等の40%が上限)から2,000円を引いた額です。
更新 2026年10月27日/確認 2026年10月27日
-
 税金手続き
ふるさと納税と住宅ローン控除の併用【2026年版】1年目は確定申告、2年目からはワンストップも
いくらふるさと納税の自己負担は、控除の上限の範囲内なら2,000円です。上限は収入や他の控除の状況によるので、具体的な額は住んでいる市区町村の住民税の担当で確かめます。
更新 2026年10月27日/確認 2026年10月27日
-
 税金制度解説
特定親族特別控除とは【2026年版】19〜22歳の子の所得が増えたときの控除額
いくら親族の合計所得金額が85万円以下なら63万円で、123万円以下まで段階的に小さくなり、最小は3万円です。
更新 2026年10月26日/確認 2026年10月26日
-
 税金制度解説
年末調整の「収入金額」と「所得金額」の違い【2026年版】合計所得金額の出し方
いくら令和8年分は、給与所得控除が最低74万円、基礎控除が合計所得金額489万円以下で104万円です。
更新 2026年10月26日/確認 2026年10月26日
-
 税金手続き
転職した年の年末調整【2026年版】前職の源泉徴収票の出し方と、届かないとき
いくら基礎控除や扶養控除などは、勤めた月数で按分せず、全額が差し引かれます。
更新 2026年10月26日/確認 2026年10月26日
-
 税金手続き
年末調整で住宅ローン控除を受ける手順【2026年版】2年目以降に会社へ出す書類
いくら令和4年以降に住宅を新築等して住み始めた人(令和4年中に住み始めた人の一部は、契約の時期によって別の扱い)は、住宅ローン等の年末残高等に0.7%を掛けた額です。控除限度額は、住宅の区分・住み始めた年・特例対象個人かどうかで違います。
更新 2026年10月26日/確認 2026年10月26日
-
 税金制度解説
勤労学生控除とは【2026年版】アルバイト学生の条件と申告のしかた
いくら所得税の勤労学生控除は27万円です。
更新 2026年10月26日/確認 2026年10月26日
-
 税金制度解説
寡婦控除とひとり親控除の違い【2026年版】対象になる人と控除額
いくらひとり親控除は35万円、寡婦控除は27万円です。
更新 2026年10月26日/確認 2026年10月26日
-
 税金手続き
確定申告のやり方【2026年版】スマホとe-Taxで完結する手順(会社員・副業向け)
いくらe-Taxで送った還付申告は3週間程度で処理されます(書類の不備などを除く)。納める税金がある場合、スマホアプリ納付とコンビニのQRコード納付は納付税額30万円以下の人が対象で、クレジットカード納付には決済手数料がかかります。
更新 2026年10月21日/確認 2026年10月21日
-
 税金手続き
確定申告はいつからいつまで?【2026年版】期限・還付申告・遅れた場合
いくら期限に遅れて調査の事前通知の前に自主的に申告した場合の無申告加算税は納付税額の5%で、事前通知後は50万円までの部分が10%、調査後は15%です。延滞税は、令和8年中は納期限までと納期限の翌日から2か月を経過する日までが年2.8%、それ以後が年9.1%です。
更新 2026年10月21日/確認 2026年10月21日
-
 税金制度解説
確定申告とは【2026年版】必要な人・不要な人と、やり方の全体像
いくら期限に遅れると、調査の事前通知の前に自主的に申告しても納付税額の5%の無申告加算税がかかり(1か月以内の自主的な申告など一定の場合を除く)、納付日までの延滞税も加わります。逆に、年の途中で退職して年末調整を受けていない人や医療費控除を受ける人は、還付申告で源泉徴収された税金の一部が戻ります。
更新 2026年10月21日/確認 2026年10月21日
-
 税金手続き
e-Taxとは【2026年版】ログイン方法と必要なもの・ID・パスワード方式の扱い
いくら2月・3月の確定申告期間中は還付金の支払手続におおむね1か月から1か月半程度かかりますが、e-Taxで提出した還付申告は3週間程度で処理されます(書類の不備などを除く)。マイナンバーカードの暗証番号は、ログインに使う利用者証明用が数字4桁、署名に使う署名用が英数字6〜16文字です。
更新 2026年10月21日/確認 2026年10月21日
-
 税金計算
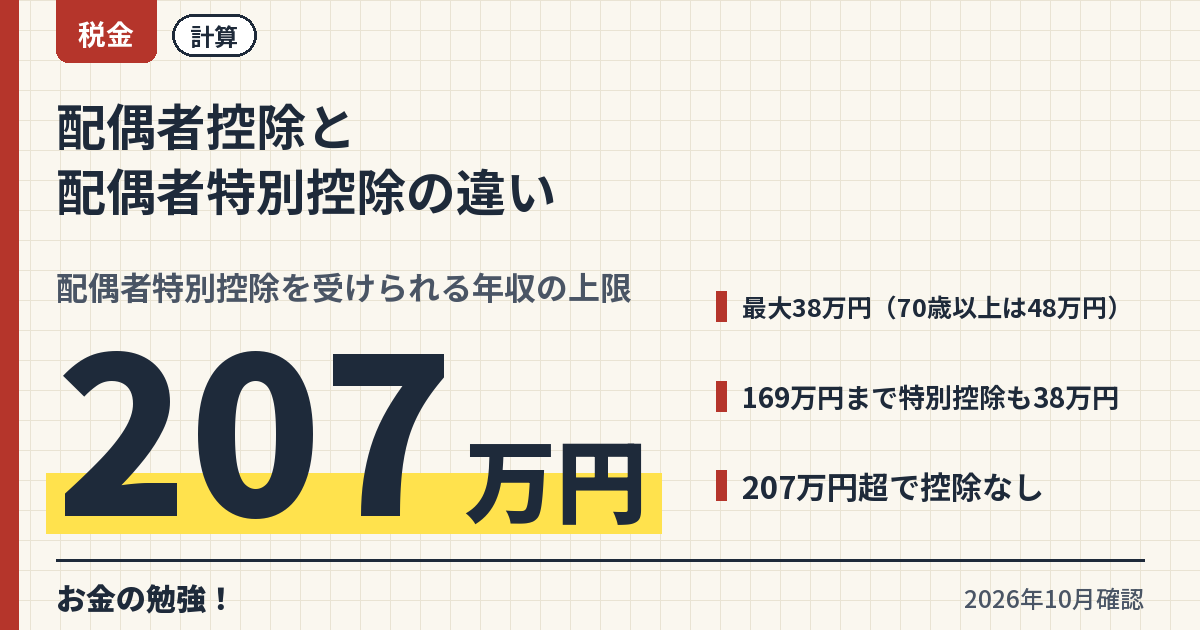
配偶者控除と配偶者特別控除の違い【2026年版】年収別の控除額早見表
いくら本人の合計所得金額900万円以下なら、配偶者控除は38万円(70歳以上の老人控除対象配偶者は48万円)、配偶者特別控除は配偶者の所得62万円超95万円以下で38万円から、130万円超133万円以下の3万円まで段階的に下がります。本人の所得900万円超950万円以下では配偶者控除26万円・配偶者特別控除26万円〜2万円、950万円超1,000万円以下では13万円・13万円〜1万円です。
更新 2026年10月20日/確認 2026年10月21日
-
 税金制度解説
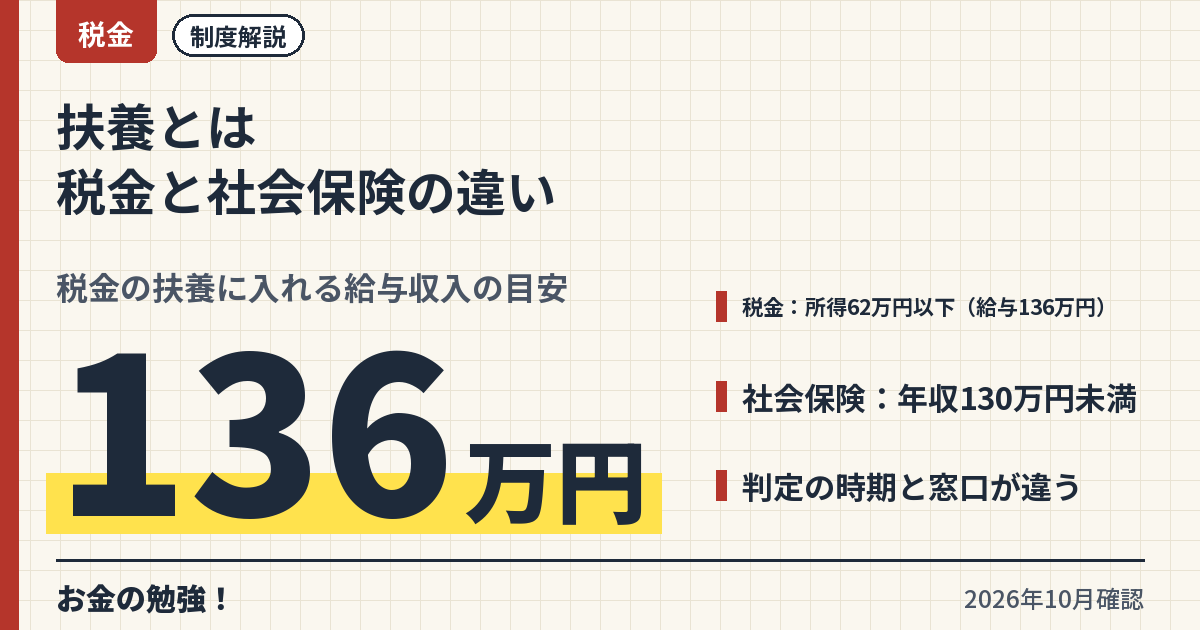
扶養とは【2026年版】税金の扶養と社会保険の扶養の違いをわかりやすく
いくら税金の扶養の基準は合計所得金額62万円以下で、給与だけなら収入136万円以下です。社会保険の被扶養者は年間収入130万円未満(60歳以上または障害者は180万円未満、19歳以上23歳未満は配偶者を除き150万円未満)です。
更新 2026年10月20日/確認 2026年10月21日
-
 税金手続き
扶養控除等申告書の書き方【2026年版】扶養親族がいない人も提出が必要
いくら出した人は税額表の甲欄、出していない人は乙欄で毎月の源泉徴収税額が計算されます。配偶者を源泉控除対象配偶者として書けるのは、本人の合計所得金額の見積額900万円以下で配偶者の見積額95万円以下のときです。
更新 2026年10月20日/確認 2026年10月21日
-
 税金制度解説
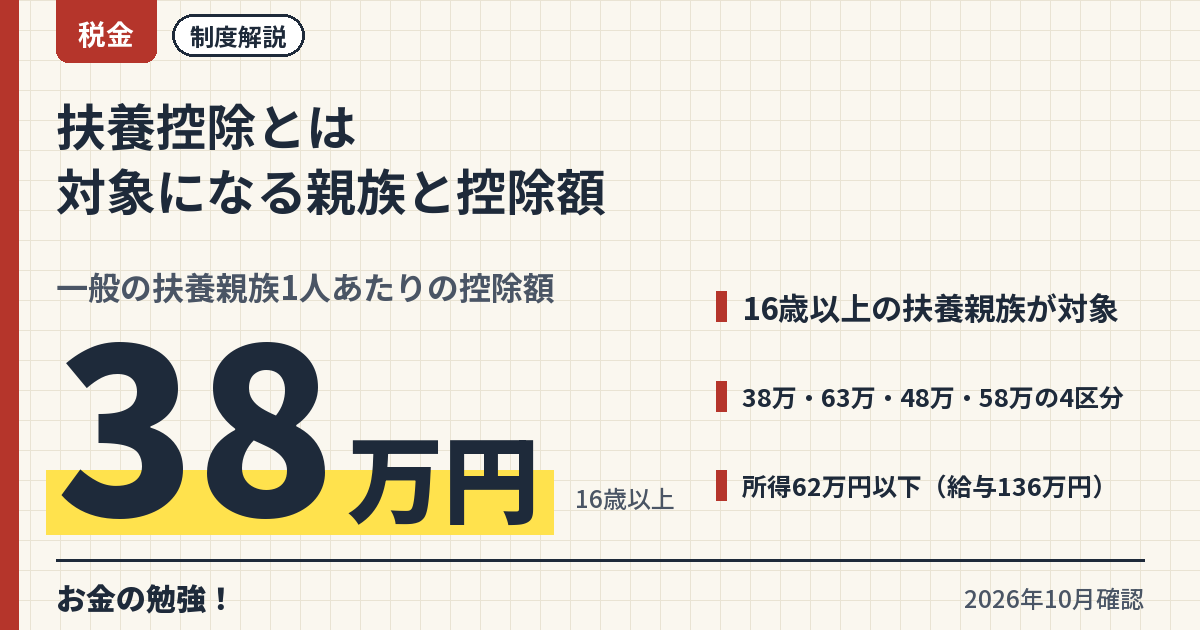
扶養控除とは【2026年版】対象になる親族と控除額(16歳以上・老人扶養)
いくら所得から差し引く額は、一般の扶養親族38万円、特定扶養親族(19歳以上23歳未満)63万円、老人扶養親族(70歳以上)48万円、同居老親等58万円です。扶養親族の合計所得金額の要件は62万円以下で、給与だけなら収入136万円以下です。
更新 2026年10月20日/確認 2026年10月21日
-
 税金制度解説
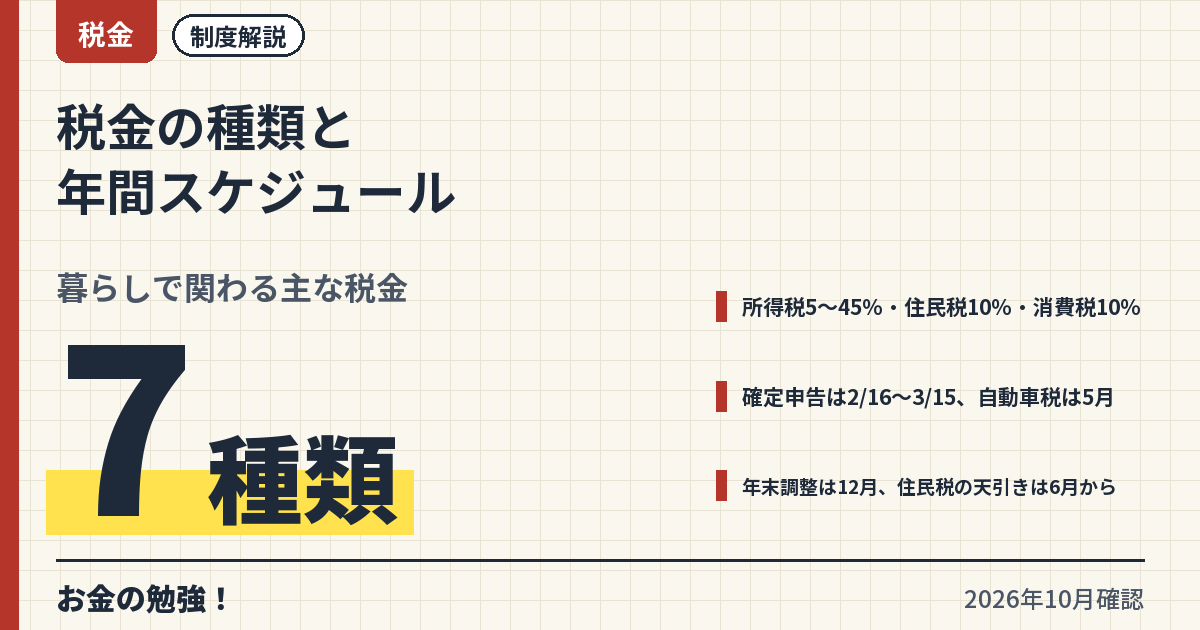
税金の種類と年間スケジュール【2026年版】会社員・パート・自営業が払う税金一覧
いくら所得税は課税所得に応じて5%〜45%、住民税は所得の10%+均等割(標準4,000円+森林環境税1,000円)、消費税は10%(飲食料品と定期購読の新聞は8%)、固定資産税は価格(適正な時価)の1.4%(標準税率)です。相続税は3,000万円+600万円×法定相続人の数まで非課税、贈与税は年110万円まで非課税です。
更新 2026年10月19日/確認 2026年10月19日
-
 税金制度解説
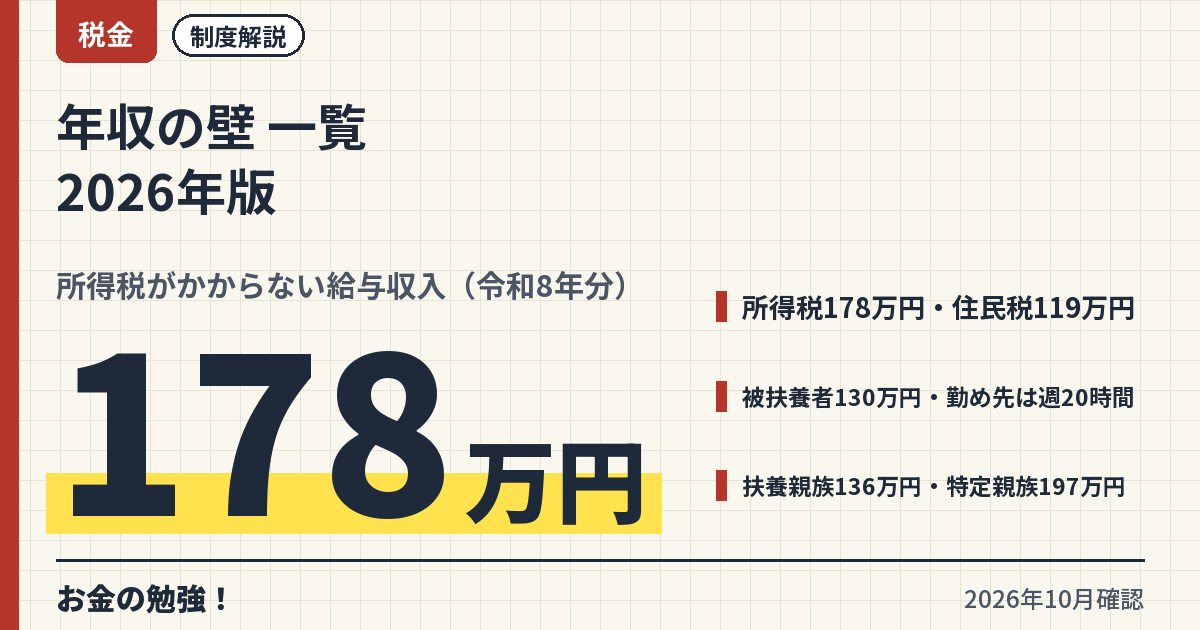
年収の壁 一覧【2026年版】106万・130万・136万・150万・178万の違い
いくら本人の所得税は給与収入178万円まで0、住民税は給与収入119万円以下で非課税が目安。配偶者の被扶養者は年間収入130万円未満(60歳以上・障害者は180万円、19〜22歳は150万円)、扶養親族は給与収入136万円以下、特定親族は197万円以下です。
更新 2026年10月19日/確認 2026年10月19日
-
 税金制度解説
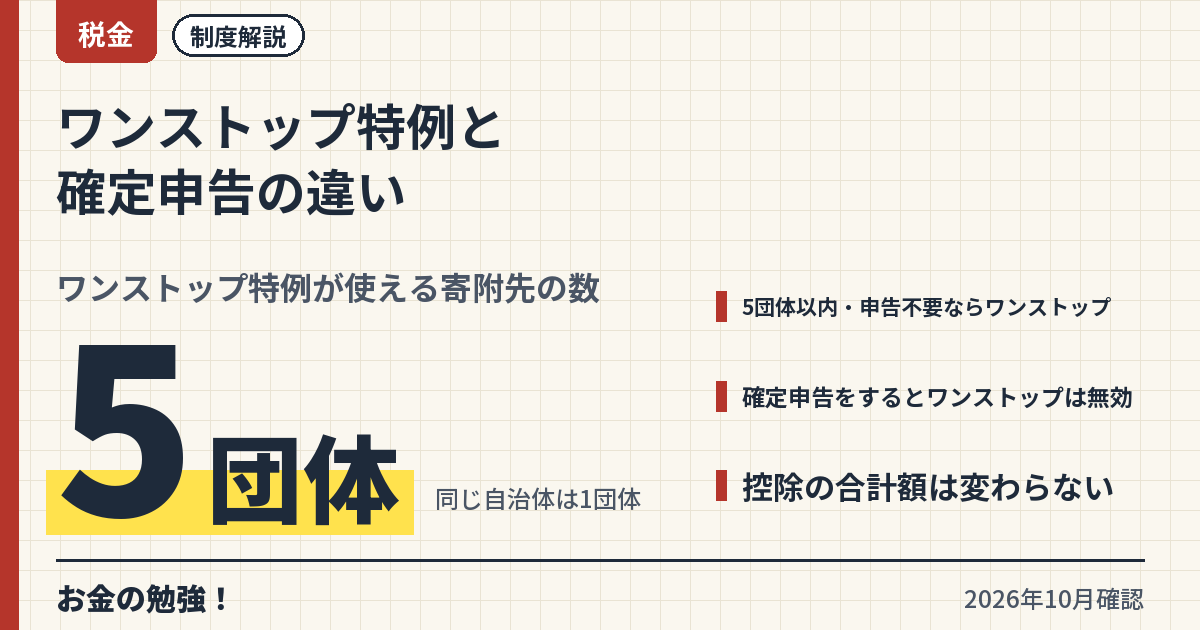
ワンストップ特例と確定申告の違い【2026年版】ふるさと納税でどちらを使うべきか
いくら寄附額から2,000円を引いた額が控除の対象で、合計の控除額は手続きによって変わりません。ワンストップ特例では全額が住民税から、確定申告では所得税分が還付され残りが住民税から差し引かれます。
更新 2026年10月19日/確認 2026年10月19日
-
 税金制度解説
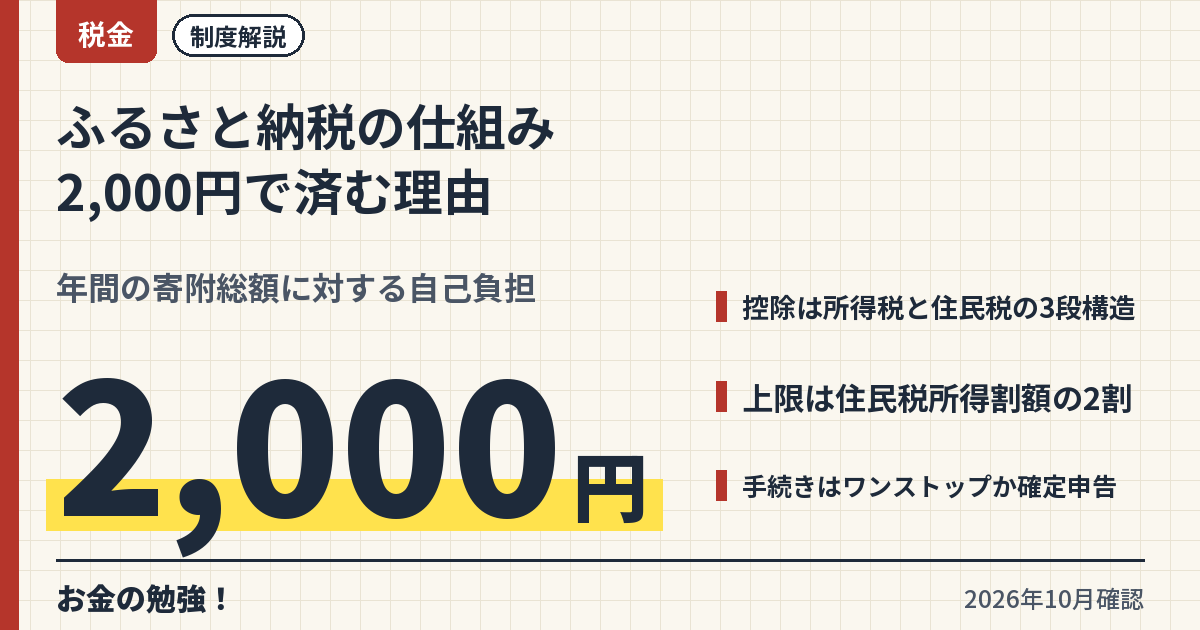
ふるさと納税の仕組み【2026年版】なぜ2,000円で済むのか、流れと注意点
いくら自己負担は年間の寄附総額に対して2,000円です。2,000円を超える部分は、所得税分(寄附額−2,000円)×所得税率、住民税の基本分10%、特例分(残りの全額、住民税所得割額の2割が上限)の3段で差し引かれます。
更新 2026年10月19日/確認 2026年10月19日
-
 税金手続き
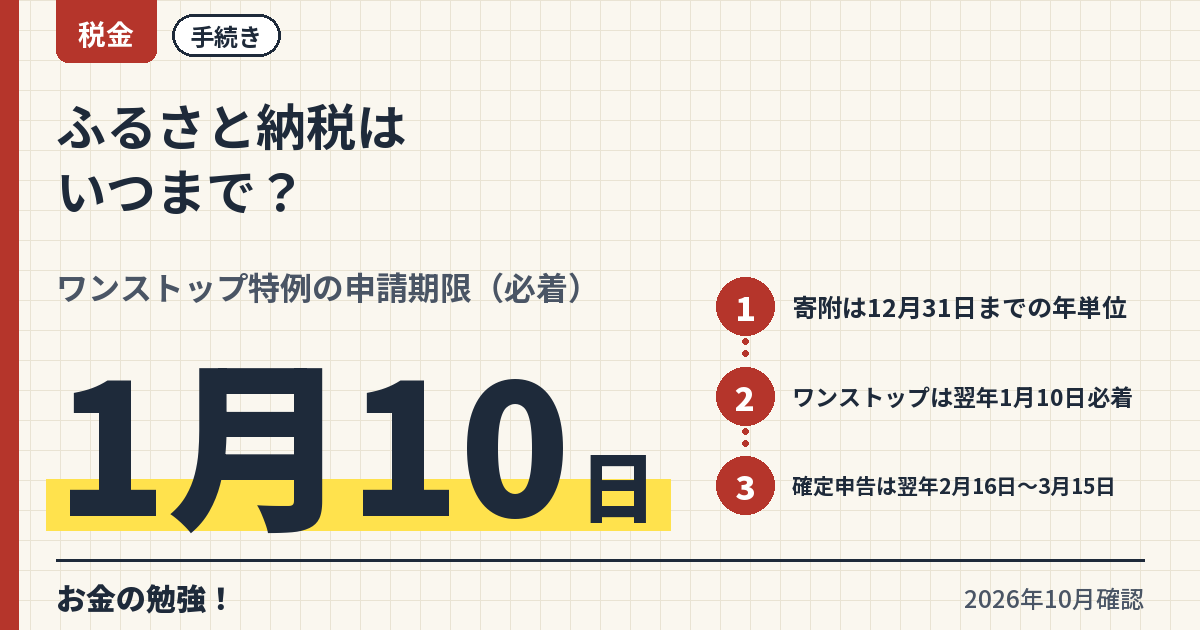
ふるさと納税はいつまで?【2026年版】年内の締切とワンストップ特例の期限
いくら期限に遅れても寄附が無駄になるわけではなく、翌年2月16日〜3月15日の確定申告で控除を受けられます。確定申告の義務がない人の還付申告は、翌年1月1日から5年間できます。
更新 2026年10月19日/確認 2026年10月19日
-
 税金計算
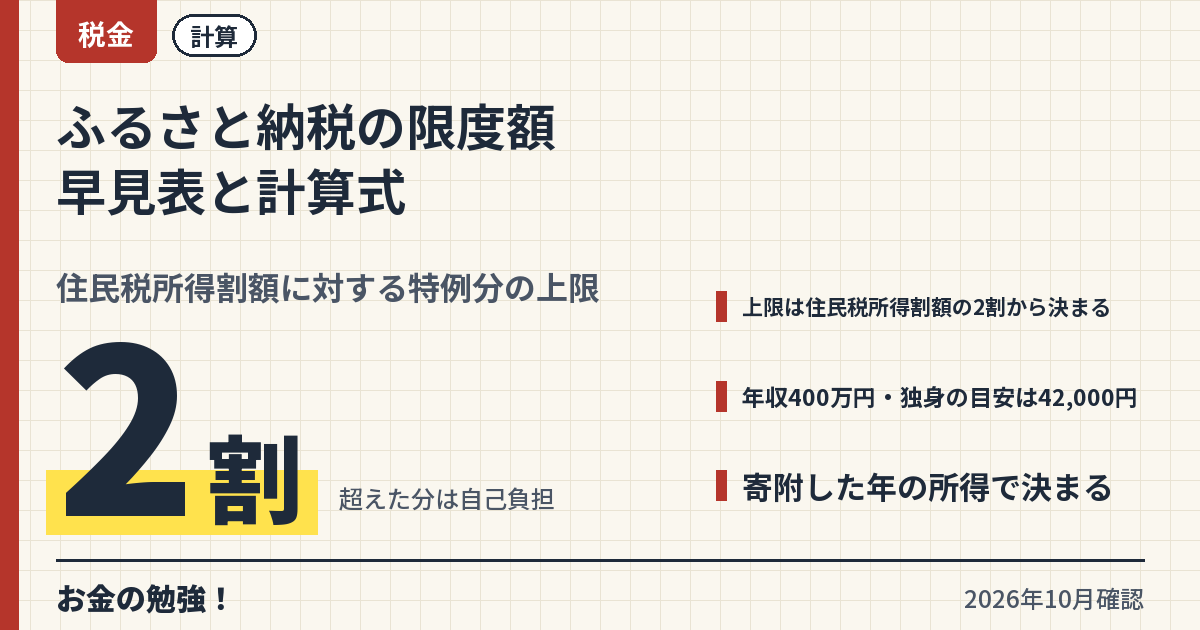
ふるさと納税の限度額【2026年版】年収・家族構成別の目安早見表と計算式
いくら目安は、独身または共働きで給与収入400万円なら42,000円、600万円なら77,000円、800万円なら129,000円です。自分で計算するなら、住民税所得割額×20%÷(90%−所得税率×1.021)+2,000円が上限の近似式です(総務省の計算式から編集部が導出)。
更新 2026年10月19日/確認 2026年10月19日
-
 税金制度解説
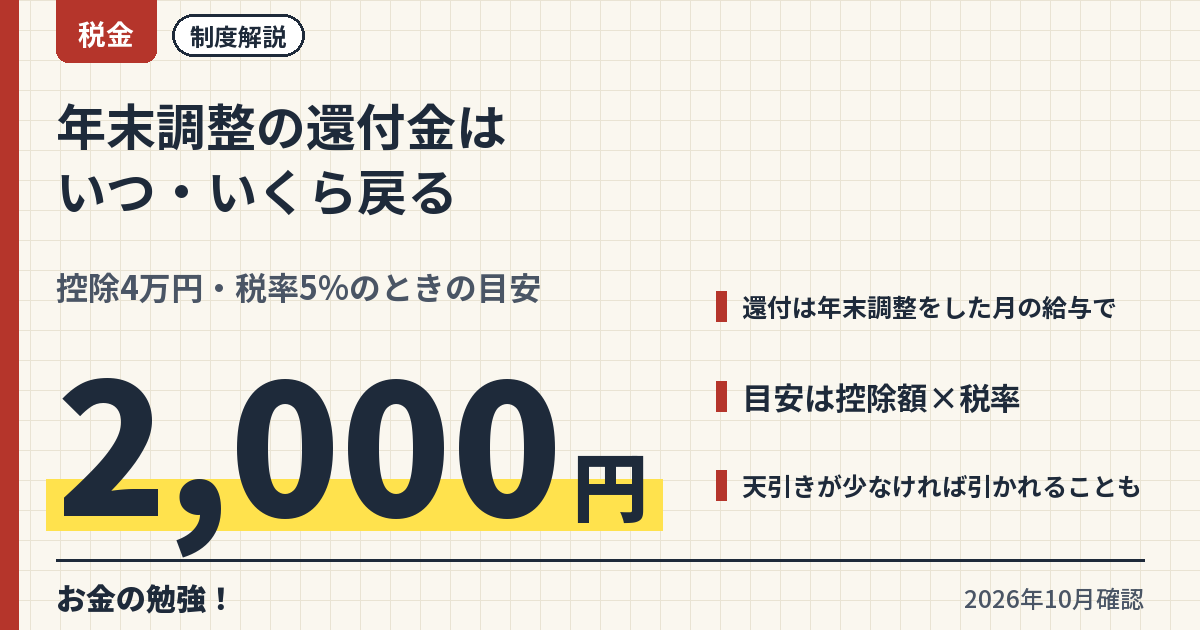
年末調整の還付金はいつ・いくら戻る【2026年版】計算の仕組みと目安
いくら決まった額はなく、天引きの合計と年調年税額の差額です。目安は控除額×税率で、税率は課税所得の区分により5%・10%・20%などです。
更新 2026年10月17日/確認 2026年10月17日
-
 税金制度解説
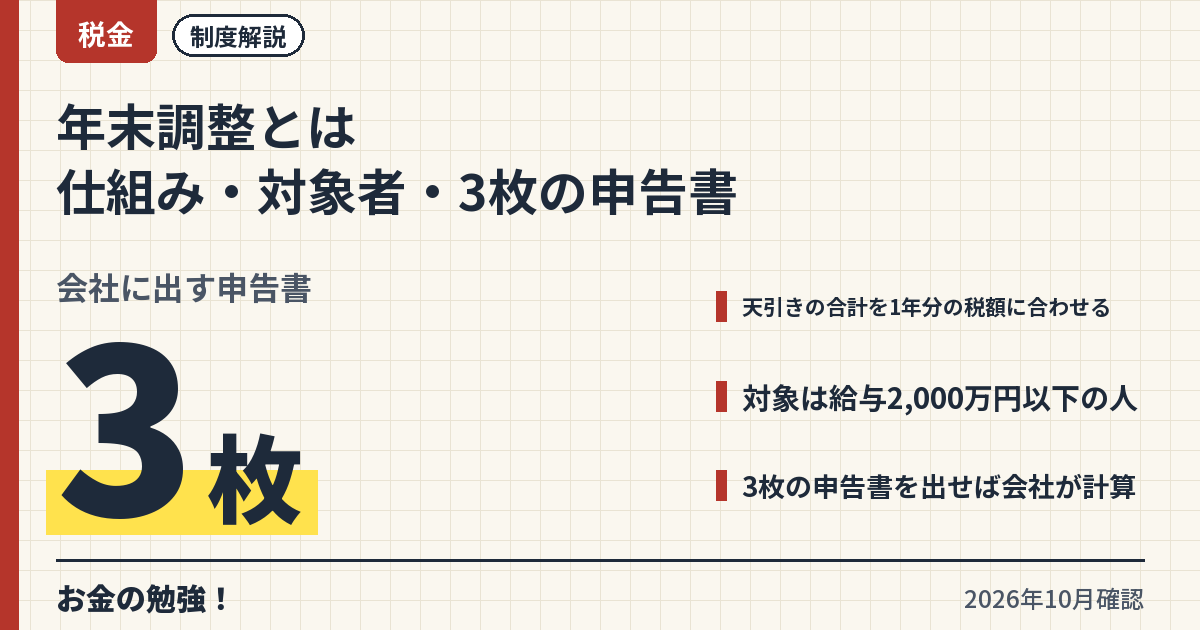
年末調整とは【2026年版】仕組み・対象者・3枚の申告書と流れ
いくら戻る額や引かれる額は、天引きの合計と1年分の税額(年調年税額)の差額です。年調年税額は、給与所得控除と所得控除を引いた金額に税率をかけ、102.1%を乗じて求めます。
更新 2026年10月17日/確認 2026年10月17日
-
 税金計算
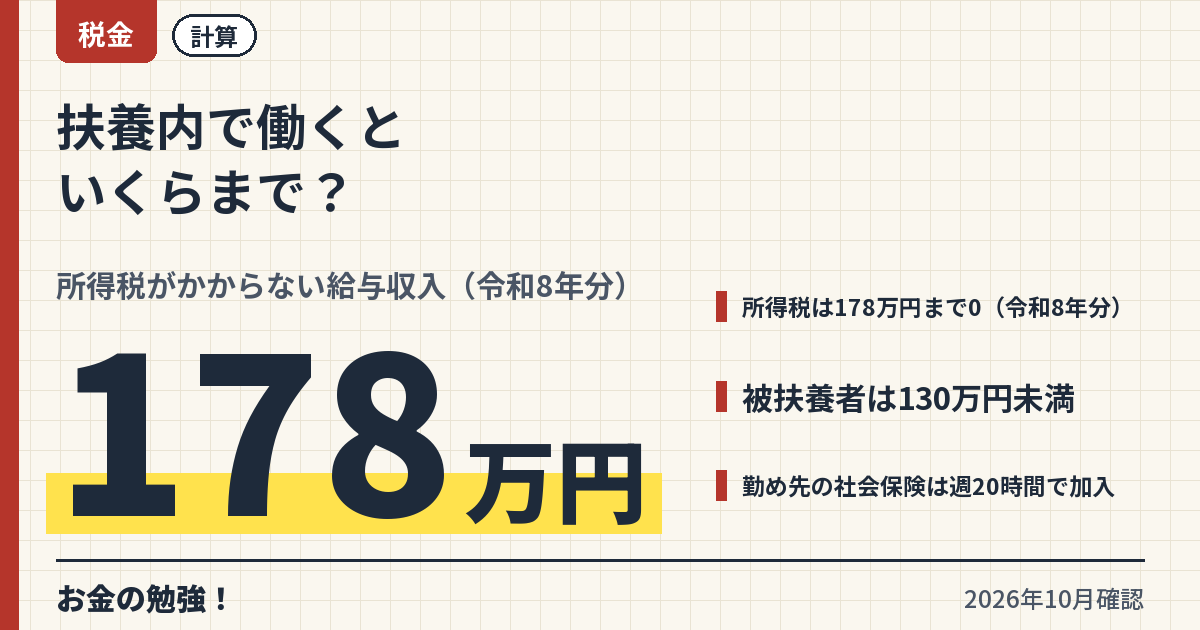
扶養内で働くといくらまで?【2026年版】パートの年収別早見表(税金・社会保険)
いくら所得税は給与収入178万円まで0(他の控除がない場合の編集部計算)。勤め先で社会保険に加入する場合の本人負担は、年収120万円で約18万円、150万円で約22万円、178万円で約26万円が目安です(東京都・40歳未満、編集部計算)。
更新 2026年10月17日/確認 2026年10月17日
-
 税金制度解説
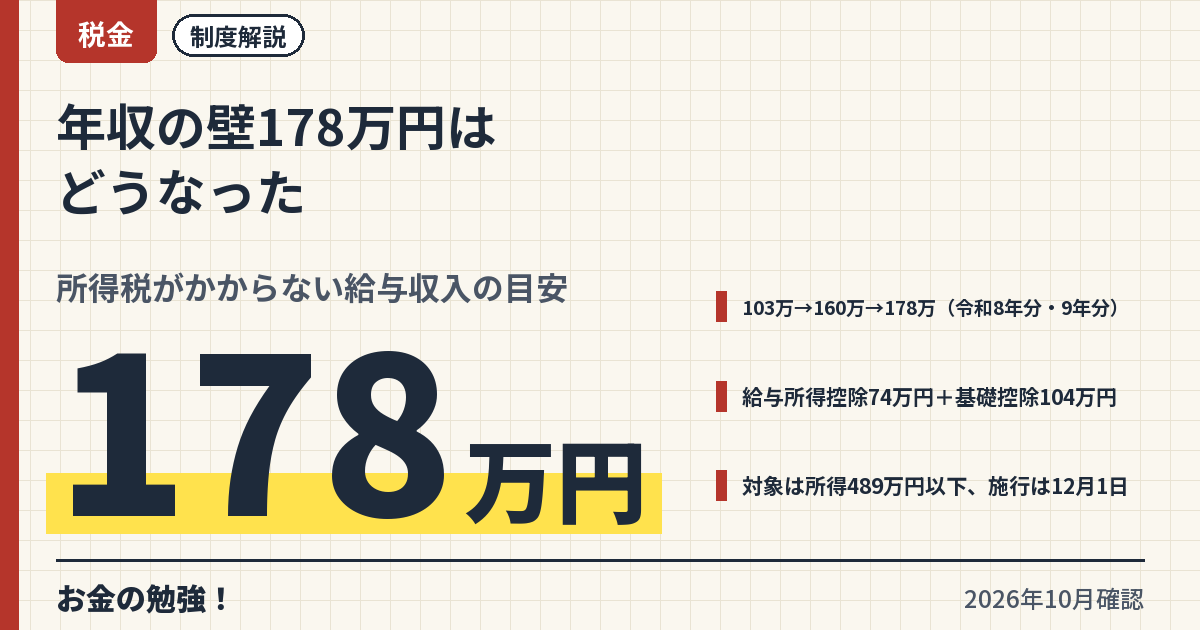
年収の壁178万円はどうなった【2026年版】経緯と現在の基準
いくら所得税がかからない給与収入の目安は、令和6年分まで103万円、令和7年分160万円、令和8年分・9年分178万円です(給与所得控除の最低保障額と基礎控除の合計、編集部計算)。扶養親族の所得要件も62万円(給与収入136万円以下)になります。
更新 2026年10月17日/確認 2026年10月17日
-
 税金制度解説
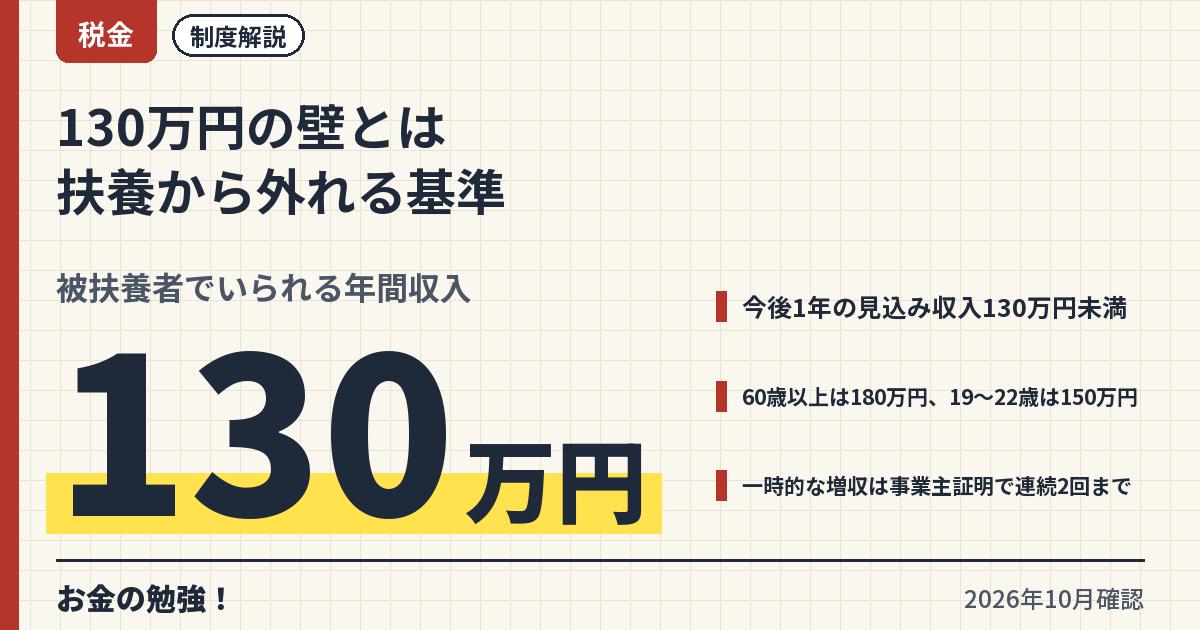
130万円の壁とは【2026年版】扶養から外れる基準と一時的な収入増の特例
いくら年間収入130万円未満(60歳以上・障害者は180万円未満、19〜22歳の配偶者以外は150万円未満)が基準です。給与なら月額108,333円以下が目安です。
更新 2026年10月17日/確認 2026年10月17日
-
 税金制度解説
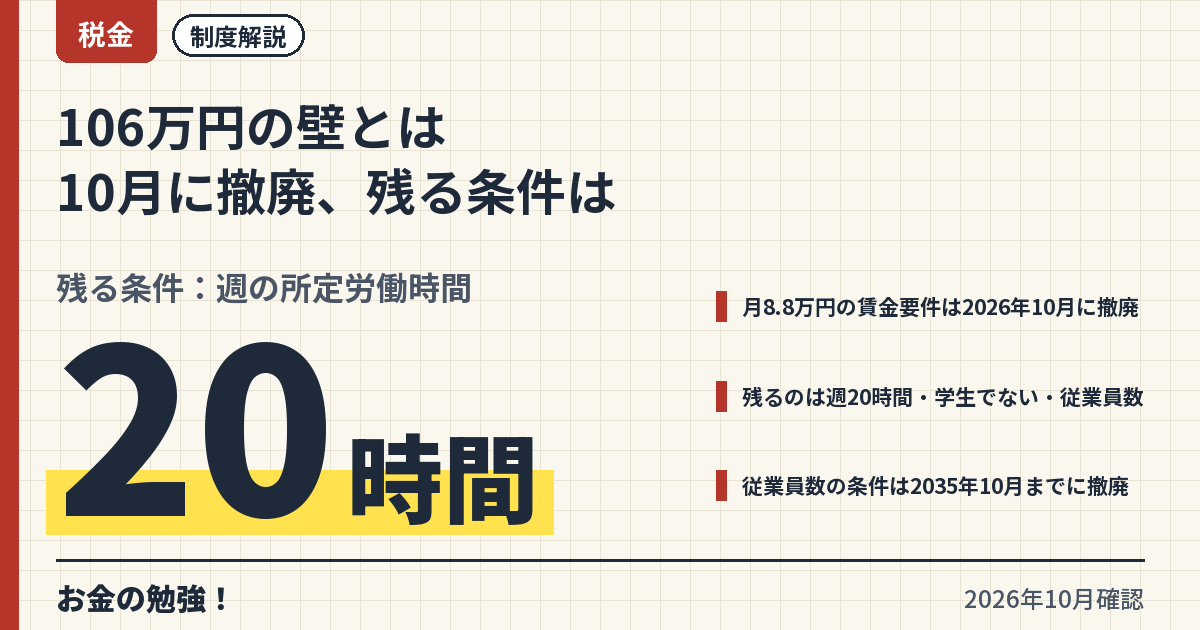
106万円の壁とは【2026年版】10月に撤廃、残る条件は週20時間と従業員数
いくら月収の条件はなくなったので、いくら稼ぐかではなく、何時間働くかと勤め先の規模で決まります。新たに加入する人には、3年間、保険料の負担を軽減する特例があります。
更新 2026年10月17日/確認 2026年10月17日
-
 税金制度解説
年末調整と確定申告の違い【2026年版】両方必要な人・片方でいい人を整理
いくら年末調整で受けられる控除は、扶養・配偶者・基礎・保険料・住宅ローン(2年目以降)など会社に申告書を出すものです。医療費控除、ふるさと納税などの寄附金控除(ワンストップ特例を除く)、雑損控除、住宅ローン控除の初年度は確定申告でしか受けられません。
更新 2026年10月16日/確認 2026年10月16日
-
 税金手続き
年末調整はいつまで?【2026年版】会社の締切と法律上の期限、間に合わなかったときの対処
いくら期限は3つの層に分かれます。会社の締切(会社が決める)、申告書ごとの法律上の提出期限(扶養控除等申告書はその年最初の給与日の前日、特定親族特別控除申告書は最後の給与日の前日)、会社が税務署に納める期限(翌月10日)と源泉徴収票を渡す期限(翌年1月31日)です。
更新 2026年10月16日/確認 2026年10月16日
-
 税金手続き
基礎控除申告書の書き方【2026年版】兼用様式の4つの欄と記入例
いくら基礎控除は合計所得金額489万円以下で104万円、489万円超655万円以下で67万円、655万円超2,350万円以下で62万円です。配偶者控除は最大38万円(老人控除対象配偶者は48万円)、特定親族特別控除は最大63万円です。
更新 2026年10月16日/確認 2026年10月16日
-
 税金手続き
保険料控除申告書の書き方【2026年版】4つの欄と証明書の添付
いくら生命保険料控除は合計で最大12万円で、新契約は区分ごとに4万円、23歳未満の扶養親族がいる人の一般生命保険料は6万円が上限です。地震保険料控除は最大5万円、社会保険料控除と小規模企業共済等掛金控除は払った全額です。
更新 2026年10月16日/確認 2026年10月16日
-
 税金手続き
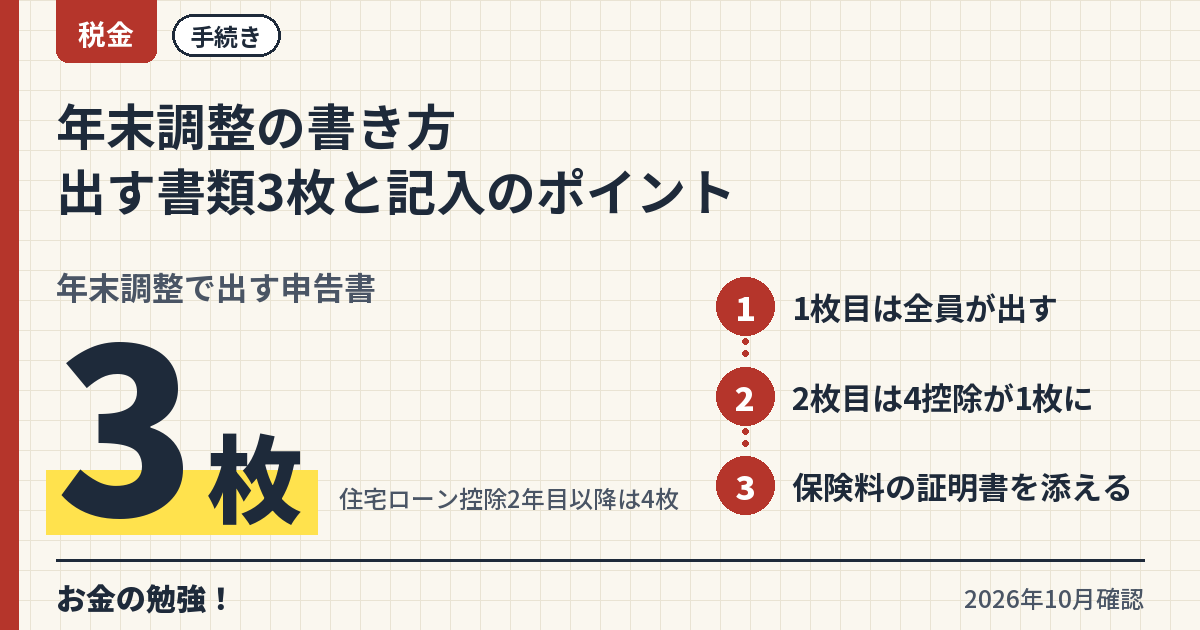
年末調整の書き方【2026年版】出す書類3枚と記入のポイント
いくら出す書類は原則3枚です。住宅ローン控除の2年目以降の人は、これに「住宅借入金等特別控除申告書」が加わります。
更新 2026年10月9日/確認 2026年10月9日