PRこの記事には広告が含まれます。 広告掲載ポリシー
税金計算
配偶者控除と配偶者特別控除の違い【2026年版】年収別の控除額早見表
- 公開
- 更新
- 情報の確認日
出典 9件・すべて公式ページで確認
この記事の結論
2つの控除の違いは「配偶者の所得の範囲」
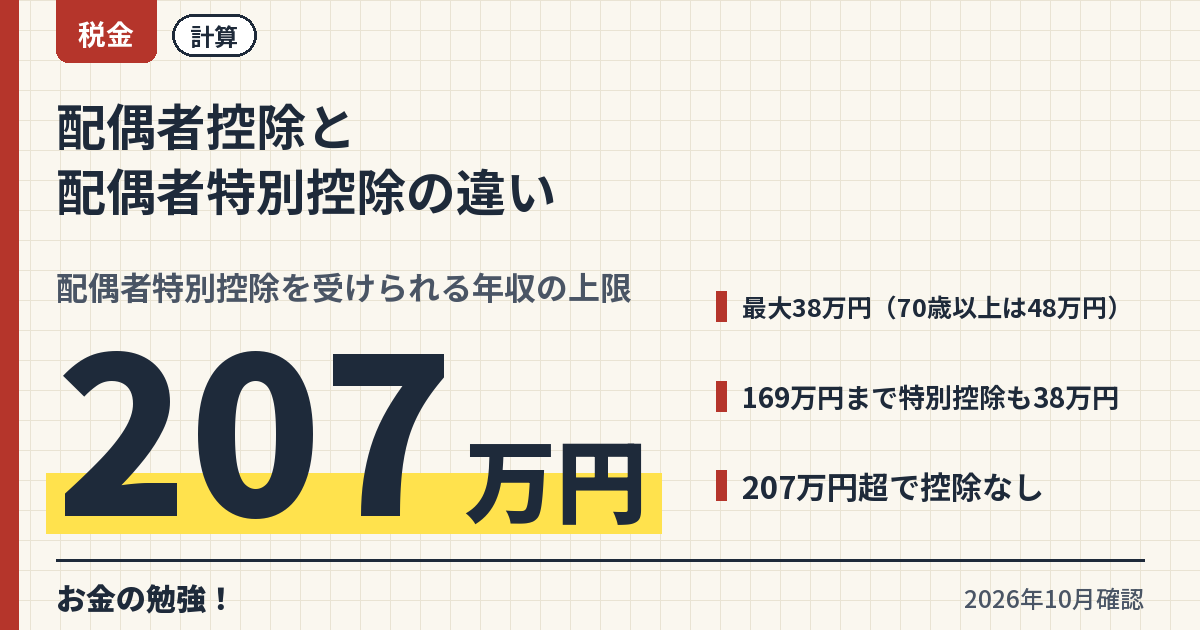
配偶者控除と配偶者特別控除は、名前は似ていますが、配偶者の所得がどの範囲にあるかで使い分ける別の控除です。共通の条件は、民法上の配偶者であること、生計を一にしていること、配偶者が事業専従者でないこと、本人の合計所得金額が1,000万円以下であることです14。
| 項目 | 配偶者控除 | 配偶者特別控除 |
|---|---|---|
| 配偶者の合計所得金額 | 62万円以下1 | 62万円超133万円以下4 |
| 給与収入に直すと | 136万円以下1 | 136万円超207万円以下(編集部計算)6 |
| 控除額(本人900万円以下) | 38万円。70歳以上の老人控除対象配偶者は48万円15 | 38万円から3万円まで9段階4 |
| 本人の所得の条件 | 1,000万円以下1 | 1,000万円以下4 |
| 夫婦の間で | — | 互いに受けることはできない4 |
配偶者の給与収入を所得に直すには、令和8年分は収入74万1,000円以上219万1,000円未満なら74万円を引きます6。136万円−74万円=62万円、207万円−74万円=133万円です6。
配偶者の年収別の控除額早見表(本人の所得900万円以下)
136万円以下は配偶者控除、136万円超は配偶者特別控除です(給与収入は編集部計算)146。給与収入は、配偶者の所得の区分(62万円以下、62万円超95万円以下…)に給与所得控除74万円を足して直した額です(編集部計算)46。国税庁の記載例の参考表でも、収入が給与だけ(特定支出控除の適用がある場合を除く)なら、給与収入136万円が所得62万円、169万円が95万円に対応しています7。配偶者に給与以外の所得がある場合は、所得で判定します。
本人の所得が900万円を超える場合
本人の合計所得金額が900万円を超えると控除額が下がり、1,000万円を超えると控除はありません14。本人が給与だけなら、給与所得控除の上限が195万円なので6、所得900万円は給与収入1,095万円、950万円は1,145万円、1,000万円は1,195万円に当たります(編集部計算)。
| 配偶者の給与収入 | 〜1,095万円 | 〜1,145万円 | 〜1,195万円 |
|---|---|---|---|
| 136万円以下(配偶者控除)1 | 38万円 | 26万円 | 13万円 |
| 169万円以下4 | 38万円 | 26万円 | 13万円 |
| 174万円以下4 | 36万円 | 24万円 | 12万円 |
| 179万円以下4 | 31万円 | 21万円 | 11万円 |
| 184万円以下4 | 26万円 | 18万円 | 9万円 |
| 189万円以下4 | 21万円 | 14万円 | 7万円 |
| 194万円以下4 | 16万円 | 11万円 | 6万円 |
| 199万円以下4 | 11万円 | 8万円 | 4万円 |
| 204万円以下4 | 6万円 | 4万円 | 2万円 |
| 207万円以下4 | 3万円 | 2万円 | 1万円 |
表の列は本人の給与収入で、区切り(1,095万円・1,145万円・1,195万円)は所得の区分に給与所得控除195万円を足した編集部計算です6。給与収入850万円超で23歳未満の扶養親族がいる人などは所得金額調整控除で所得が小さくなるため、区分が変わることがあります8。記載例の参考表でも、所得900万円に当たる給与収入は所得金額調整控除を受ける場合1,110万円、受けない場合1,095万円と分けて示されています7。所得の欄の書き方は基礎控除申告書の書き方で整理しています。
計算例
- 配偶者の年収150万円、本人の年収600万円:配偶者の所得は150万円−74万円=76万円6。62万円超95万円以下なので配偶者特別控除で、本人の所得(600万円−164万円=436万円)は900万円以下なので38万円です(編集部計算)46。
- 配偶者の年収190万円、本人の年収600万円:配偶者の所得は116万円で、115万円超120万円以下の区分なので16万円です(編集部計算)46。
- 配偶者の年収100万円、本人の年収1,100万円(所得金額調整控除なし):配偶者の所得は26万円で配偶者控除の対象ですが、本人の所得は1,100万円−195万円=905万円で900万円超950万円以下の区分なので、26万円です(編集部計算)16。給与収入850万円超で23歳未満の扶養親族がいる人などが受ける所得金額調整控除(15万円)があれば、所得890万円で38万円です(編集部計算)81。
配偶者が70歳以上・年金収入の場合
配偶者控除の対象で12月31日現在70歳以上の人は老人控除対象配偶者で5、控除額は本人の所得900万円以下で48万円、950万円以下で32万円、1,000万円以下で16万円です1。
配偶者の収入が公的年金だけなら、65歳以上で年金収入330万円未満は収入から110万円を引いた額が所得です9。年金172万円以下なら所得62万円以下で配偶者控除3、172万円超243万円以下なら配偶者特別控除の対象です(編集部計算)914。
手続き:年末調整と毎月の天引きは別の欄
年末調整で配偶者控除・配偶者特別控除を受けるには、配偶者控除等申告書(基礎控除申告書などとの兼用様式)を勤務先に提出します23。扶養控除等申告書の「源泉控除対象配偶者」の欄は、本人の合計所得金額の見積額900万円以下かつ配偶者の見積額95万円以下の人だけが書く欄です7。この欄に書いたかどうかにかかわらず、控除を受けるには配偶者控除等申告書の提出が必要です7。欄ごとの書き方は扶養控除等申告書の書き方と基礎控除申告書の書き方で整理しています。
あなたの場合
| あなたの状況 | 次にやること |
|---|---|
| 配偶者のパート年収150万円 | 給与収入150万円は所得76万円で6、配偶者特別控除の対象です4。本人の所得900万円以下なら控除額は38万円で、配偶者控除と同じ額です4。 |
| 配偶者のパート年収190万円 | 給与収入190万円は所得116万円で6、配偶者特別控除は本人の所得900万円以下で16万円です4。 |
| 本人の年収が1,100万円 | 所得金額調整控除がなければ所得905万円(給与所得控除195万円、編集部計算)で、900万円超950万円以下の区分なので配偶者控除は26万円です61。給与収入850万円超で23歳未満の扶養親族がいる人などは所得金額調整控除((収入−850万円)×10%、給与1,100万円なら15万円)を受けるので、所得890万円になり38万円です(編集部計算)81。 |
| 配偶者が72歳で年金180万円 | 65歳以上の公的年金180万円は、公的年金等控除110万円を引いて所得70万円です(編集部計算)9。62万円を超えるので配偶者控除ではなく配偶者特別控除で、本人の所得900万円以下なら38万円です4。 |
やらなくていいこと
よくある質問
配偶者の年収が136万円を超えると損か
控除額だけを見れば、給与収入169万円までは配偶者特別控除が配偶者控除と同じ38万円なので、本人の税金は変わりません(編集部計算)46。配偶者本人の税金や社会保険は別の基準で決まるので、年収の壁 一覧で全体を確かめます。
配偶者が年の途中で退職した
判定は12月31日の現況で、その年1年分の合計所得金額で行います1。退職までの給与と退職後の収入を合わせて1年分の所得を見積もります。
共働きで、どちらが配偶者特別控除を受けるか
夫婦は互いに配偶者特別控除を受けることはできません4。どちらか一方だけが受けます。
まとめ
出典(公式ページで確認済み)
本文の小さな番号は、下の出典に対応しています。いずれも公式ページを開いて確認しました。
関連記事
-
 税金制度解説
扶養とは【2026年版】税金の扶養と社会保険の扶養の違いをわかりやすく
いくら税金の扶養の基準は合計所得金額62万円以下で、給与だけなら収入136万円以下です。社会保険の被扶養者は年間収入130万円未満(60歳以上または障害者は180万円未満、19歳以上23歳未満は配偶者を除き150万円未満)です。
更新 2026年10月20日/確認 2026年10月21日
-
 税金制度解説
勤労学生控除とは【2026年版】アルバイト学生の条件と申告のしかた
いくら所得税の勤労学生控除は27万円です。
更新 2026年10月26日/確認 2026年10月26日
-
 税金制度解説
寡婦控除とひとり親控除の違い【2026年版】対象になる人と控除額
いくらひとり親控除は35万円、寡婦控除は27万円です。
更新 2026年10月26日/確認 2026年10月26日
-
 税金制度解説
扶養控除とは【2026年版】対象になる親族と控除額(16歳以上・老人扶養)
いくら所得から差し引く額は、一般の扶養親族38万円、特定扶養親族(19歳以上23歳未満)63万円、老人扶養親族(70歳以上)48万円、同居老親等58万円です。扶養親族の合計所得金額の要件は62万円以下で、給与だけなら収入136万円以下です。
更新 2026年10月20日/確認 2026年10月21日
-
 税金手続き
扶養控除等申告書の書き方【2026年版】扶養親族がいない人も提出が必要
いくら出した人は税額表の甲欄、出していない人は乙欄で毎月の源泉徴収税額が計算されます。配偶者を源泉控除対象配偶者として書けるのは、本人の合計所得金額の見積額900万円以下で配偶者の見積額95万円以下のときです。
更新 2026年10月20日/確認 2026年10月21日
-
 税金制度解説
特定親族特別控除とは【2026年版】19〜22歳の子の所得が増えたときの控除額
いくら親族の合計所得金額が85万円以下なら63万円で、123万円以下まで段階的に小さくなり、最小は3万円です。
更新 2026年10月26日/確認 2026年10月26日
-
 税金制度解説
税金の種類と年間スケジュール【2026年版】会社員・パート・自営業が払う税金一覧
いくら所得税は課税所得に応じて5%〜45%、住民税は所得の10%+均等割(標準4,000円+森林環境税1,000円)、消費税は10%(飲食料品と定期購読の新聞は8%)、固定資産税は価格(適正な時価)の1.4%(標準税率)です。相続税は3,000万円+600万円×法定相続人の数まで非課税、贈与税は年110万円まで非課税です。
更新 2026年10月19日/確認 2026年10月19日