PRこの記事には広告が含まれます。 広告掲載ポリシー
税金計算
ふるさと納税の限度額【2026年版】年収・家族構成別の目安早見表と計算式
- 公開
- 更新
- 情報の確認日
出典 6件・すべて公式ページで確認
この記事の結論
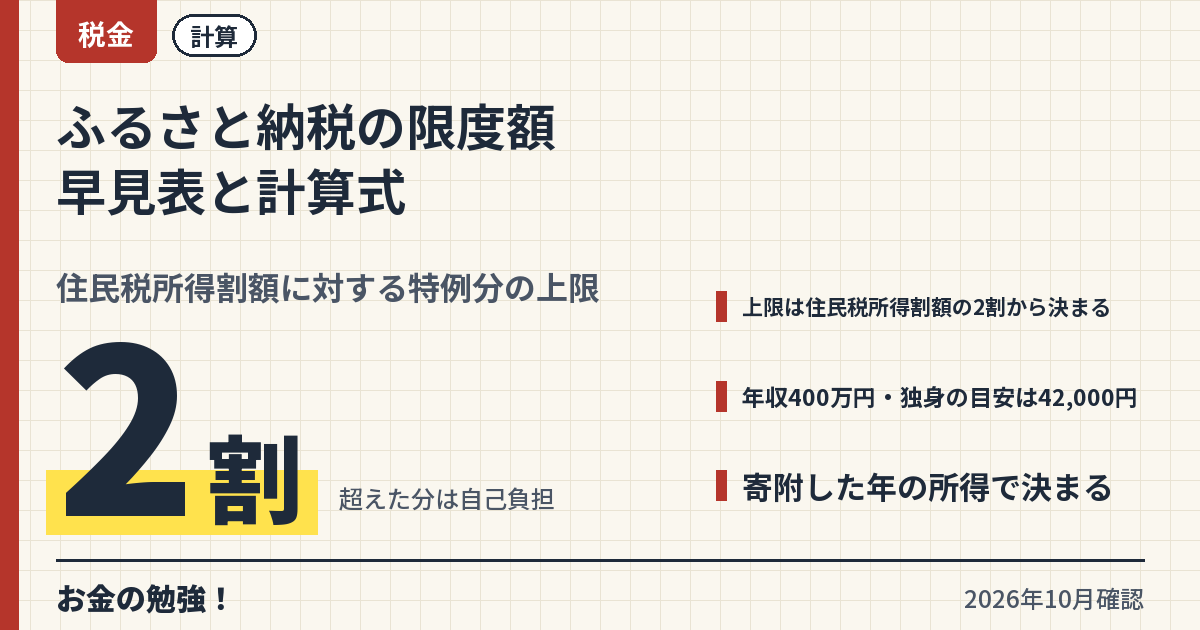
限度額を決めているのは「住民税所得割額の2割」
ふるさと納税の控除は、所得税分、住民税の基本分、住民税の特例分の3段でできています2。このうち特例分だけに「住民税所得割額の2割まで」という上限があり、特例分がこの上限に達する寄附額が、自己負担2,000円で済む限度額です2。上限を超えて寄附した分は特例分で差し引かれないため、自己負担が2,000円を超えます2。
住民税の所得割は、前年の所得に対して標準で10%(都道府県4%、市区町村6%)かかる税金です3。ふるさと納税で減額されるのは寄附した翌年度の住民税で2、住民税の所得割は前年、つまり寄附した年の所得で算定されます3。つまり、限度額は今年の所得で決まり、年末まで確定しません1。
仕組みの全体はふるさと納税の仕組みで、上限を確かめたあとの手続きはワンストップ特例と確定申告の違いで整理しています。
年収・家族構成別の目安早見表
給与収入のみで住宅ローン控除などを受けていない給与所得者について、2,000円を除いた全額が控除される寄附額の目安表を、自治体が公開しています(ここでは千代田区のものを使います)4。社会保険料控除を給与収入の15%と仮定した概算です4。表の説明では「平成27年以降」の目安とされており4、最新の税制を織り込んでいるとは限らないので、あくまで目安として使います。
家族構成別の目安は次のとおりです。「共働き」は本人が配偶者(特別)控除を受けていない場合、「夫婦」は配偶者に収入がない場合、「高校生」は16〜18歳の扶養親族、「大学生」は19〜22歳の特定扶養親族を指します4。中学生以下の子どもは控除額に影響しないので、数に入れません4。
| 家族構成 | 400万円 | 500万円 | 600万円 | 700万円 | 800万円 |
|---|---|---|---|---|---|
| 独身又は共働き | 42,000円4 | 61,000円4 | 77,000円4 | 108,000円4 | 129,000円4 |
| 夫婦 | 33,000円4 | 49,000円4 | 69,000円4 | 86,000円4 | 120,000円4 |
| 共働き+子1人(高校生) | 33,000円4 | 49,000円4 | 69,000円4 | 86,000円4 | 120,000円4 |
| 夫婦+子1人(高校生) | 25,000円4 | 40,000円4 | 60,000円4 | 78,000円4 | 110,000円4 |
| 夫婦+大学生と高校生 | 12,000円4 | 28,000円4 | 43,000円4 | 66,000円4 | 85,000円4 |
早見表の範囲では、「夫婦」と「共働き+子1人(高校生)」は同じ金額です4。表には300万円から2,500万円までの行と、共働き+子1人(大学生)、共働き+子2人(大学生と高校生)の列もあります4。年金収入のみの人や事業者の人は、この表の金額と異なります4。
自分で計算する式と計算例
総務省の計算式では、特例分=(寄附額−2,000円)×(100%−10%−所得税率)で、この特例分が住民税所得割額×20%を超えない範囲が限度額です2。2026年(令和8年)分の寄附では、所得税率に復興特別所得税(2.1%)を加えた率を使います25。この2つの式を寄附額について解くと、次の近似式になります(編集部導出)。
所得税率は、課税される所得金額が195万円未満なら5%、195万円以上330万円未満なら10%、330万円以上695万円未満なら20%、695万円以上900万円未満なら23%です5。
| 住民税所得割額 | 所得税率 | 計算 | 限度額の目安 |
|---|---|---|---|
| 25万円 | 10% | 50,000円÷(90%−10.21%)+2,000円25 | 約64,700円(編集部計算) |
| 35万円 | 20% | 70,000円÷(90%−20.42%)+2,000円25 | 約102,600円(編集部計算) |
| 80万円 | 23% | 160,000円÷(90%−23.48%)+2,000円25 | 約242,500円(編集部計算) |
総務省は、特例分の計算に使う所得税率は住民税の課税総所得金額から人的控除差調整額を引いた金額で判定するため、所得税の税率と異なる場合があると注記しています2。税率の区分の境目に近い人は、低いほうの税率で計算すると安全側になります。正確な金額は、住所地の市区町村の住民税担当に問い合わせます1。
目安が当てはまらない人
次に当てはまる人は、目安表より上限が低くなるか、表が使えません。
- 住宅ローン控除・医療費控除などほかの控除がある人:目安表は住宅ローン控除などを受けていない人が前提です4。表の前提と違うので、市区町村の住民税を担当する部署に上限を問い合わせます1。所得割額がわかれば、本文の近似式でも確かめられます。
- 社会保険料控除以外の所得控除がある人:目安表は社会保険料控除を給与収入の15%と仮定し、ほかの控除を受けていない人を前提にしています4。所得控除が増えると住民税の所得割額が減るので、近似式のとおり上限は下がります。
- 年金収入のみの人、事業所得の人:給与所得者のケースの表なので、金額が異なります4。所得割額がわかれば近似式で計算できます2。
- 年の途中で収入が変わる人:上限は寄附した年の所得で決まるため、転職・退職・育休などで年収が変わる年は、年収の見込みが固まってから寄附額を決めます。
令和9年の寄附から、特例控除額に上限を設ける案
あなたの場合
| あなたの状況 | 次にやること |
|---|---|
| 年収400万円・独身の会社員 | 目安表では上限は42,000円です4。表は社会保険料控除を給与収入の15%と仮定し、ほかの控除を受けていない人を前提にした概算なので、ほかの控除がある人は市区町村の住民税を担当する部署に問い合わせます41。 |
| 年収600万円・配偶者と高校生1人 | 配偶者に収入がなく、16〜18歳の子が1人なら、目安は60,000円です4。共働きで本人が配偶者(特別)控除を受けていないなら「共働き+子1人(高校生)」の列で69,000円です4。 |
| 住宅ローン控除を受けている | 目安表は住宅ローン控除などを受けていない人を前提にしています4。住民税所得割額を確かめたうえで本文の計算式に当てはめるか、市区町村の住民税担当に問い合わせます21。 |
| 年金収入のみ・事業所得 | 目安表は給与所得者のケースで、年金収入のみの人や事業者の人は金額が異なります4。住民税所得割額と所得税率がわかれば、本文の計算式で近似できます2。 |
やらなくていいこと
よくある質問
限度額を超えて寄附したらどうなるか
超えた分は住民税の特例分で差し引かれないので、自己負担が2,000円を超えます2。所得税分と住民税の基本分は、総所得金額等の40%・30%の範囲まで通常の寄附金控除として差し引かれます2。
ボーナスが減って年収が読めない
上限は寄附した年の所得で決まります1。年収の見込みが固まる12月に寄附するか、目安より少なめの額にとどめます。年内の締切はふるさと納税はいつまでで整理しています。
共働きの夫婦はそれぞれ上限があるか
寄附金控除を受けるのは所得税・住民税の納税者本人なので、夫婦それぞれが本人名義で寄附し、それぞれの収入で別々に上限が決まります1。目安表の「共働き」の列は、本人が配偶者(特別)控除を受けていない場合の数字です4。
まとめ
- 限度額は、住民税の特例分が住民税所得割額の2割までという上限で決まる2。
- 目安表(千代田区):独身・共働きで年収400万円42,000円、500万円61,000円、600万円77,000円、700万円108,000円4。高校生以上の扶養家族が増えると下がる(中学生以下は影響しない)4。
- 近似式:住民税所得割額×20%÷(90%−所得税率×1.021)+2,000円(編集部導出)25。
- 上限は寄附した年の所得で決まる1。住宅ローン控除など、ほかの控除がある人は目安表の前提と異なるので、市区町村に問い合わせる41。
- 令和9年の寄附から、特例控除額に193万円の上限を設ける案がある(給与収入がおよそ1億円以上の人に関係)6。
出典(公式ページで確認済み)
本文の小さな番号は、下の出典に対応しています。いずれも公式ページを開いて確認しました。
関連記事
-
 税金制度解説
ふるさと納税の仕組み【2026年版】なぜ2,000円で済むのか、流れと注意点
いくら自己負担は年間の寄附総額に対して2,000円です。2,000円を超える部分は、所得税分(寄附額−2,000円)×所得税率、住民税の基本分10%、特例分(残りの全額、住民税所得割額の2割が上限)の3段で差し引かれます。
更新 2026年10月19日/確認 2026年10月19日
-
 税金手続き
ふるさと納税と住宅ローン控除の併用【2026年版】1年目は確定申告、2年目からはワンストップも
いくらふるさと納税の自己負担は、控除の上限の範囲内なら2,000円です。上限は収入や他の控除の状況によるので、具体的な額は住んでいる市区町村の住民税の担当で確かめます。
更新 2026年10月27日/確認 2026年10月27日
-
 税金手続き
ふるさと納税の確定申告のやり方【2026年版】寄附金控除の書き方と必要な書類
いくら所得税の寄附金控除は、寄附額の合計(総所得金額等の40%が上限)から2,000円を引いた額です。
更新 2026年10月27日/確認 2026年10月27日
-
 税金手続き
ふるさと納税はいつまで?【2026年版】年内の締切とワンストップ特例の期限
いくら期限に遅れても寄附が無駄になるわけではなく、翌年2月16日〜3月15日の確定申告で控除を受けられます。確定申告の義務がない人の還付申告は、翌年1月1日から5年間できます。
更新 2026年10月19日/確認 2026年10月19日
-
 税金制度解説
ワンストップ特例と確定申告の違い【2026年版】ふるさと納税でどちらを使うべきか
いくら寄附額から2,000円を引いた額が控除の対象で、合計の控除額は手続きによって変わりません。ワンストップ特例では全額が住民税から、確定申告では所得税分が還付され残りが住民税から差し引かれます。
更新 2026年10月19日/確認 2026年10月19日
-
 税金制度解説
税金の種類と年間スケジュール【2026年版】会社員・パート・自営業が払う税金一覧
いくら所得税は課税所得に応じて5%〜45%、住民税は所得の10%+均等割(標準4,000円+森林環境税1,000円)、消費税は10%(飲食料品と定期購読の新聞は8%)、固定資産税は価格(適正な時価)の1.4%(標準税率)です。相続税は3,000万円+600万円×法定相続人の数まで非課税、贈与税は年110万円まで非課税です。
更新 2026年10月19日/確認 2026年10月19日