PRこの記事には広告が含まれます。 広告掲載ポリシー
税金制度解説
寡婦控除とひとり親控除の違い【2026年版】対象になる人と控除額
- 公開
- 更新
- 情報の確認日
出典 4件・すべて公式ページで確認
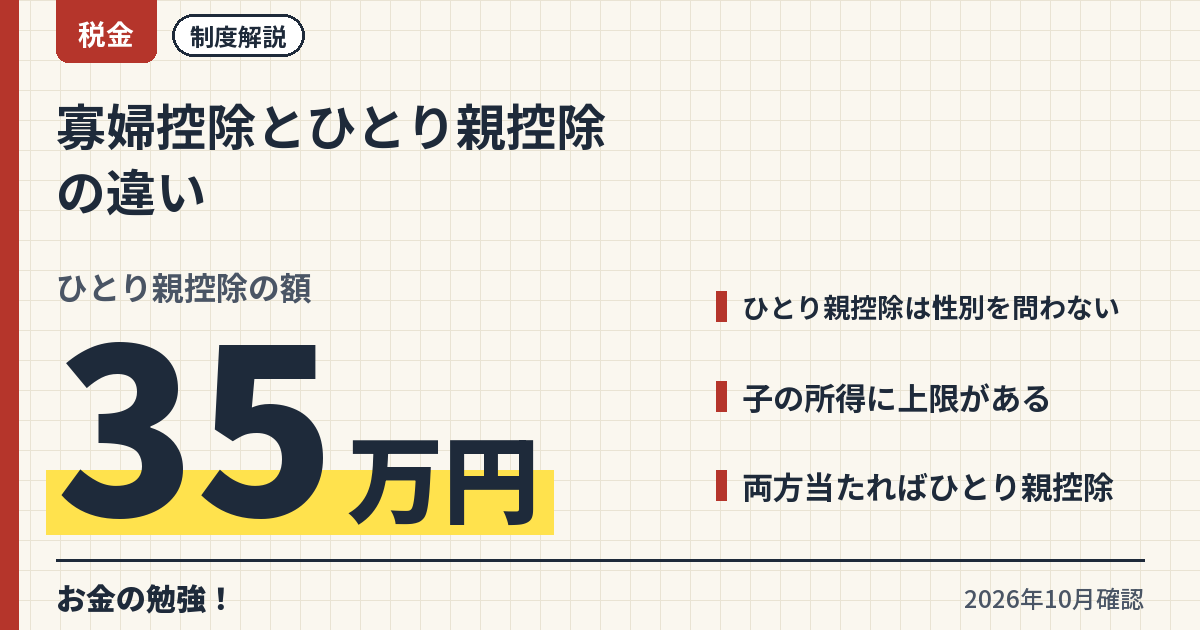
この記事の結論
- 何をする
- 会社員は、扶養控除等申告書に書いて勤務先に出し、勤務先がその情報から控除額を確かめます3。
2つの控除の違い
ひとり親控除と寡婦控除は、どちらも納税者本人が受ける所得控除です12。違いは、子がいるかどうかと、性別の書き方です。
| 項目 | ひとり親控除 | 寡婦控除 |
|---|---|---|
| 控除額 | 35万円1 | 27万円2 |
| 対象 | 婚姻をしていない人、または配偶者の生死が明らかでない一定の人1 | 夫と離婚・死別した後に婚姻をしていない人、または夫の生死が明らかでない一定の人(夫との離婚・死別などが要件)2 |
| 子の要件 | 生計を一にする子がいること1 | なし(離婚の場合は扶養親族がいること)2 |
| 本人の合計所得金額 | 500万円以下1 | 500万円以下2 |
| 事実婚の相手 | いないこと1 | いないこと2 |
ひとり親控除の要件は「婚姻をしていないこと」などで、父か母かを分けていません1。寡婦控除は「夫と」離婚・死別した人などが対象で、ここでいう夫は民法上の婚姻関係にある人です2。婚姻をしたことがない人は、寡婦控除ではなく、ひとり親控除の要件に当たるかを確かめます。
ひとり親控除の要件
ひとり親とは、原則としてその年の12月31日の現況で、婚姻をしていない人か配偶者の生死が明らかでない一定の人のうち、次の3つにすべて当てはまる人です1。
あなたの場合
| あなたの状況 | 次にやること |
|---|---|
| 離婚して子どもと暮らす父 | 生計を一にする子(所得などの要件あり)がいて、事実婚の相手がおらず、本人の合計所得金額が500万円以下なら、ひとり親控除の対象です1。 |
| 夫と死別し、子はいない | 合計所得金額が500万円以下なら、扶養親族がいなくても寡婦控除の対象です2。 |
| 夫と離婚し、扶養する親がいる | 生計を一にする子がいなければひとり親には当たりませんが、夫と離婚した後に婚姻をしておらず、扶養親族がいて合計所得金額が500万円以下なら、寡婦控除の対象です2。 |
| 子がアルバイトで稼いでいる | ひとり親控除の「子」は、令和8年分は総所得金額等が62万円以下で、ほかの人の扶養親族などになっていない子に限られます1。 |
| 事実婚の相手と暮らしている | 事実上婚姻関係と同様の事情にある一定の人がいると、ひとり親控除も寡婦控除も受けられません12。 |
やらなくていいこと
×寡婦控除とひとり親控除を両方申告する
寡婦控除は「ひとり親」に該当しないことが要件なので、両方は受けられません2。
寡婦控除の要件
寡婦とは、原則としてその年の12月31日の現況で、ひとり親に当たらず、次のどちらかに当てはまる人です2。事実上婚姻関係と同様の事情にある一定の人がいる場合は、対象になりません2。
| 場合 | 要件 |
|---|---|
| 夫と離婚した | 離婚した後に婚姻をしておらず、扶養親族がいて、合計所得金額が500万円以下2 |
| 夫と死別した・夫の生死が明らかでない | 死別した後に婚姻をしておらず(または夫の生死が明らかでない一定の人で)、合計所得金額が500万円以下2。扶養親族の要件はない2 |
会社員の受け方
会社員は、扶養控除等申告書に書いて勤務先に出します3。勤務先は、年末調整でこの申告書の情報から寡婦控除やひとり親控除の額を確かめます3。
年の途中で離婚・死別などがあって記載内容が変わったときは、その都度、異動申告書を出します3。申告書の書き方は扶養控除等申告書の書き方にまとめています。
よくある質問
住民税にも同じ控除はあるか
あります。横浜市の令和8年度の案内では、住民税のひとり親控除は30万円、寡婦控除は26万円で、所得税とは額が違います4。住民税は前年の合計所得金額などで判定し、ひとり親控除の子の所得の基準も所得税と違います4。お住まいの市区町村の案内で確かめます。
未婚で子を育てている
ひとり親控除の要件は「婚姻をしていないこと」で、離婚や死別に限っていません1。生計を一にする子がいて、ほかの要件も満たせば対象です1。
年の途中で再婚した
どちらの控除も、原則としてその年の12月31日の現況で判定します12。
まとめ
出典(公式ページで確認済み)
本文の小さな番号は、下の出典に対応しています。いずれも公式ページを開いて確認しました。
関連記事
-
 税金制度解説
扶養とは【2026年版】税金の扶養と社会保険の扶養の違いをわかりやすく
いくら税金の扶養の基準は合計所得金額62万円以下で、給与だけなら収入136万円以下です。社会保険の被扶養者は年間収入130万円未満(60歳以上または障害者は180万円未満、19歳以上23歳未満は配偶者を除き150万円未満)です。
更新 2026年10月20日/確認 2026年10月21日
-
 税金制度解説
勤労学生控除とは【2026年版】アルバイト学生の条件と申告のしかた
いくら所得税の勤労学生控除は27万円です。
更新 2026年10月26日/確認 2026年10月26日
-
 税金制度解説
扶養控除とは【2026年版】対象になる親族と控除額(16歳以上・老人扶養)
いくら所得から差し引く額は、一般の扶養親族38万円、特定扶養親族(19歳以上23歳未満)63万円、老人扶養親族(70歳以上)48万円、同居老親等58万円です。扶養親族の合計所得金額の要件は62万円以下で、給与だけなら収入136万円以下です。
更新 2026年10月20日/確認 2026年10月21日
-
 税金手続き
扶養控除等申告書の書き方【2026年版】扶養親族がいない人も提出が必要
いくら出した人は税額表の甲欄、出していない人は乙欄で毎月の源泉徴収税額が計算されます。配偶者を源泉控除対象配偶者として書けるのは、本人の合計所得金額の見積額900万円以下で配偶者の見積額95万円以下のときです。
更新 2026年10月20日/確認 2026年10月21日
-
 税金制度解説
特定親族特別控除とは【2026年版】19〜22歳の子の所得が増えたときの控除額
いくら親族の合計所得金額が85万円以下なら63万円で、123万円以下まで段階的に小さくなり、最小は3万円です。
更新 2026年10月26日/確認 2026年10月26日
-
 税金計算
配偶者控除と配偶者特別控除の違い【2026年版】年収別の控除額早見表
いくら本人の合計所得金額900万円以下なら、配偶者控除は38万円(70歳以上の老人控除対象配偶者は48万円)、配偶者特別控除は配偶者の所得62万円超95万円以下で38万円から、130万円超133万円以下の3万円まで段階的に下がります。本人の所得900万円超950万円以下では配偶者控除26万円・配偶者特別控除26万円〜2万円、950万円超1,000万円以下では13万円・13万円〜1万円です。
更新 2026年10月20日/確認 2026年10月21日
-
 税金制度解説
税金の種類と年間スケジュール【2026年版】会社員・パート・自営業が払う税金一覧
いくら所得税は課税所得に応じて5%〜45%、住民税は所得の10%+均等割(標準4,000円+森林環境税1,000円)、消費税は10%(飲食料品と定期購読の新聞は8%)、固定資産税は価格(適正な時価)の1.4%(標準税率)です。相続税は3,000万円+600万円×法定相続人の数まで非課税、贈与税は年110万円まで非課税です。
更新 2026年10月19日/確認 2026年10月19日