PRこの記事には広告が含まれます。 広告掲載ポリシー
税金制度解説
年収の壁 一覧【2026年版】106万・130万・136万・150万・178万の違い
- 公開
- 更新
- 情報の確認日
出典 14件・すべて公式ページで確認
この記事の結論
年収の壁は4種類ある
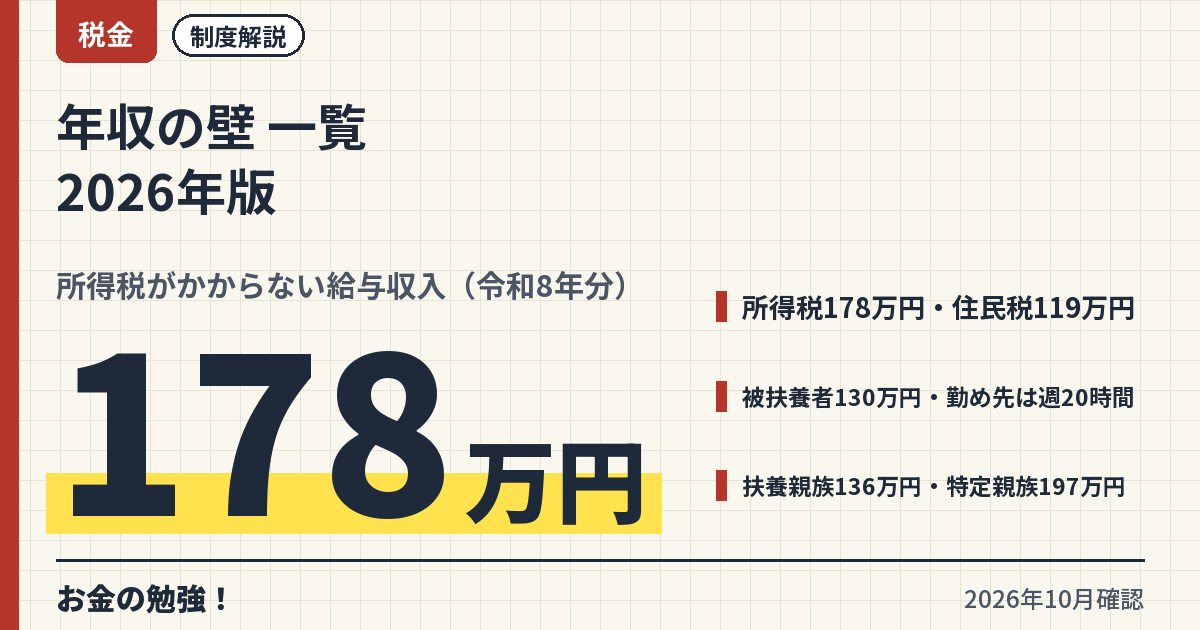
「年収の壁」と呼ばれる金額は、1つの制度の話ではありません。本人の税金、配偶者の健康保険の扶養、勤め先の社会保険、扶養する側の控除という4種類の基準が、それぞれ別の法律で決まっています。令和8年分の金額を1枚にまとめると、次のとおりです1728。
| 金額 | 何の基準か | 基準の中身 | 詳しい記事 |
|---|---|---|---|
| 119万円 | 本人の住民税 | 給与収入119万円以下なら非課税の目安(合計所得45万円以下の自治体。市区町村で違う)610 | 扶養内で働くといくらまで |
| 130万円 | 配偶者・親の健康保険の被扶養者 | 今後1年の見込み収入が130万円未満。60歳以上・障害者は180万円未満7 | 130万円の壁 |
| 136万円 | 扶養する側の税金(扶養親族・配偶者控除) | 扶養親族・同一生計配偶者の所得要件62万円以下=給与収入136万円以下811 | 基礎控除申告書の書き方 |
| 150万円 | 19〜22歳の子などの被扶養者 | 配偶者を除く19歳以上23歳未満は150万円未満(2025年10月1日以降の認定)3 | 130万円の壁 |
| 178万円 | 本人の所得税 | 給与所得控除74万円+基礎控除104万円で課税所得0(所得489万円以下、編集部計算)15 | 178万円の壁 |
| 197万円 | 扶養する側の税金(特定親族特別控除) | 19〜22歳の特定親族は所得62万円超123万円以下=給与収入136万円超197万円以下8 | 基礎控除申告書の書き方 |
| 207万円 | 扶養する側の税金(配偶者特別控除の上限) | 配偶者の所得133万円以下=給与収入207万円以下まで控除あり(編集部計算)1213 | 基礎控除申告書の書き方 |
| (106万円) | 勤め先の社会保険 | 月収8.8万円の条件は2026年10月1日に撤廃。いまは週20時間以上・学生でない・従業員51人以上で加入2 | 106万円の壁 |
| (103万円) | 本人の所得税(旧) | 令和6年分までの基準(給与所得控除55万円+基礎控除48万円)。令和7年分160万円、令和8年分178万円へ91 | 178万円の壁 |
1. 本人の税金の壁:所得税178万円、住民税119万円
所得税は、給与収入から給与所得控除と基礎控除を引いた残りにかかります。令和8年分・9年分は給与所得控除の最低保障額が74万円1、合計所得金額489万円以下の人の基礎控除が104万円なので5、給与収入178万円までは課税所得がゼロです(編集部計算)。令和6年分までは103万円、令和7年分は160万円でした(給与所得控除と基礎控除の合計、編集部計算)9。
住民税は基礎控除が変わらないため6、所得税より低い収入からかかります。合計所得金額45万円以下で非課税の自治体では、給与収入119万円以下が目安です610。基準は市区町村で違います10。
2. 配偶者・親の扶養の壁:130万円(150万円・180万円)
会社員などの健康保険の被扶養者でいられるのは、今後1年の見込み収入が年間130万円未満の人です7。60歳以上と障害者は180万円未満7、19歳以上23歳未満(配偶者を除く)は2025年10月1日以降の認定から150万円未満です3。人手不足による一時的な増収なら、事業主の証明で原則連続2回まで扶養に残れます14。
3. 勤め先の社会保険の壁:106万円はなくなり、週20時間へ
パート・アルバイトが勤め先の厚生年金・健康保険に加入する条件のうち、月収8.8万円(年収換算で約106万円14)の賃金要件は2026年10月1日に撤廃されました2。残る条件は、週の所定労働時間20時間以上、学生でないこと、勤め先が従業員51人以上の企業であることです2。従業員数の条件は2027年10月から36人以上に広がります4。
この条件に当てはまる人は、収入が130万円未満でも勤め先で加入するので2、2の「扶養の壁」7は関係なくなります。
4. 扶養する側の控除の壁:136万円・197万円・207万円
扶養する側(配偶者や親)の税金では、扶養される人の所得で控除が決まります。令和8年分から、扶養親族・同一生計配偶者の所得要件は62万円以下(給与収入136万円以下)811、19〜22歳の特定親族は62万円超123万円以下(給与収入136万円超197万円以下)です8。
配偶者の場合は、所得62万円超133万円以下で配偶者特別控除があり、95万円以下までは配偶者控除と同じ38万円です12。給与収入に直すと、169万円までは38万円、207万円まで控除が続きます(給与所得控除74万円を足した編集部計算)1213。
2025〜2026年に変わったこと
| 項目 | 変更 |
|---|---|
| 所得税の基準 | 令和7年分160万円 → 令和8年分・9年分178万円(給与所得控除74万円+基礎控除104万円、編集部計算)915 |
| 扶養の所得要件 | 58万円以下 → 62万円以下(給与収入123万円 → 136万円)8 |
| 特定親族の上限 | 給与収入188万円 → 197万円8 |
| 住民税の非課税の目安 | 給与収入110万円 → 119万円(令和9年度から)6 |
| 勤め先の社会保険 | 月収8.8万円の条件を2026年10月1日に撤廃2 |
| 19〜22歳の被扶養者 | 130万円未満 → 150万円未満(2025年10月1日以降の認定)3 |
施行は、所得税と扶養の要件が2026年12月1日1、社会保険の月収条件の撤廃が2026年10月1日2です。2026年11月までの給与の天引きは変わらず、12月の年末調整で1年分を精算します1。年末調整の全体は年末調整とはで整理しています。
あなたの場合
| あなたの状況 | 次にやること |
|---|---|
| 会社員の妻がパートで働く | 勤め先が51人以上で週20時間以上なら、収入にかかわらず勤め先の社会保険に加入します2。当てはまらなければ年間収入130万円未満で被扶養者のままで7、所得税は178万円まで0です15。 |
| 大学生の子がアルバイトをする | 親の健康保険の被扶養者でいられるのは年間収入150万円未満(19〜22歳、2025年10月以降の認定)3。親の税金では、給与収入136万円以下なら扶養親族、136万円超197万円以下なら特定親族特別控除の対象です8。 |
| 60歳を過ぎた親を扶養に入れている | 健康保険の被扶養者は、60歳以上なら年間収入180万円未満で、公的年金も収入に含めます7。税金の扶養親族は所得62万円以下(給与収入なら136万円以下)が基準です8。 |
| 配偶者を扶養する会社員本人 | 配偶者控除は配偶者の所得62万円以下(給与収入136万円以下)で、本人の所得900万円以下なら38万円です11。配偶者の所得が62万円超133万円以下なら配偶者特別控除で、95万円以下までは同じ38万円です12。 |
やらなくていいこと
よくある質問
結局いくらまで働けばよいか
勤め先の社会保険に入る人(51人以上・週20時間以上)は、130万円を気にせず、所得税178万円と住民税の基準だけを見ます21。入らない人は、被扶養者でいるなら130万円未満が上限です7。年収別の税金と保険料は扶養内で働くといくらまでで整理しています。
103万円はもう関係ないのか
所得税の基準としては令和6年分までで終わり、令和7年分160万円、令和8年分・9年分178万円です915。勤め先の手当などに独自の基準がある場合は、勤め先の規程で確かめます。
106万円は撤廃されたのに、まだ壁があると聞いた
月収8.8万円の条件はなくなりましたが、週20時間以上・従業員51人以上という条件は残っています2。「壁」が月収から労働時間に変わったと考えるとわかりやすいです。
まとめ
「年収の壁」の記事一覧
出典(公式ページで確認済み)
本文の小さな番号は、下の出典に対応しています。いずれも公式ページを開いて確認しました。
- 省庁国税庁「令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&A(令和8年5月)(PDF)」
- 指定機関日本年金機構「2026(令和8)年10月に社会保険の短時間労働者に係る賃金要件が撤廃されました」
- 指定機関日本年金機構「19歳以上23歳未満の方の被扶養者認定における年間収入要件の変更について」
- 指定機関日本年金機構「短時間労働者に対する健康保険・厚生年金保険の適用の拡大」
- 省庁国税庁「タックスアンサー No.1199 基礎控除」
- 省庁仙台市「令和9年度(令和8年分)から適用される個人市県民税の税制改正等について」
- 指定機関日本年金機構「従業員(健康保険・厚生年金保険の被保険者)が家族を被扶養者にするとき、被扶養者に異動があったときの手続き」
- 省庁国税庁「令和8年分の年末調整における改正点(令和7年分との比較)(PDF)」
- 省庁国税庁「令和7年度税制改正(基礎控除の見直し等関係)Q&A(令和7年5月30日)(PDF)」
- 省庁東京都主税局「個人住民税」
- 省庁国税庁「タックスアンサー No.1191 配偶者控除」
- 省庁国税庁「タックスアンサー No.1195 配偶者特別控除」
- 省庁国税庁「タックスアンサー No.1410 給与所得控除」
- 省庁厚生労働省「「年収の壁」への対応」