PRこの記事には広告が含まれます。 広告掲載ポリシー
税金手続き
確定申告はいつからいつまで?【2026年版】期限・還付申告・遅れた場合
- 公開
- 更新
- 情報の確認日
出典 14件・すべて公式ページで確認
この記事の結論
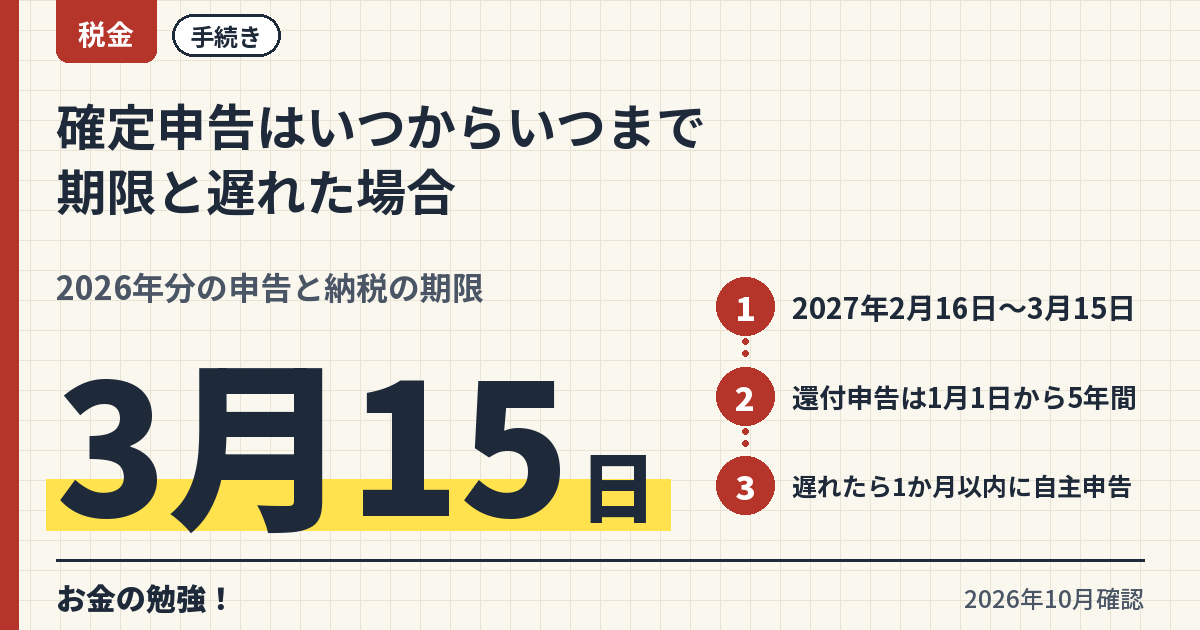
2026年分の確定申告は、2027年2月16日から3月15日まで
所得税の確定申告の期間は、原則としてその年の翌年2月16日から3月15日までです1。2026年1月1日から12月31日までの所得(令和8年分)なら、2027年2月16日から3月15日に申告します1。納税の期限も申告期限と同じ3月15日(原則)です1。
この日付は国税庁が示す原則の期間を当てはめたもので、令和8年分の確定申告の案内は公表され次第、この記事で確かめます。参考までに、令和7年分(2025年分)の受付は令和8年2月16日(月)から3月16日(月)まででした7。2026年3月15日は日曜日、2027年3月15日は月曜日です(曜日は編集部確認)。
同じ時期に申告する税金の期限は、税目で少し違います。贈与税の申告は翌年2月1日から3月15日まで8、個人事業者の消費税及び地方消費税は、令和7年分の提出期限が令和8年3月31日(火)でした9。2027年の図では、同じ3月31日を目安として書いています。
| 申告 | 2026年分の期間 | 備考 |
|---|---|---|
| 所得税の確定申告 | 2027年2月16日〜3月15日(原則)1 | 納期限も3月15日(原則)1 |
| 還付申告 | 2027年1月1日から5年間2 | 申告の義務がない人。2月16日を待たなくてよい2 |
| 贈与税の申告 | 2027年2月1日〜3月15日8 | 1年間に贈与を受けた財産の合計額が110万円を超える場合など8 |
| 消費税(個人事業者) | 3月31日が目安(令和7年分は令和8年3月31日)9 | 振替納税の振替日は所得税と別3 |
納税の期限と振替納税の振替日
申告した税金は、申告期限と同じ3月15日(原則)までに納めます1。申告書を提出しても税務署から納付書の送付や納税通知書等によるお知らせはないので、納付方法は自分で選びます3。振替納税は、届け出た預貯金口座から国税庁が指定する振替日に自動で引き落とされる方法で、新規に使う人は納期限までに預貯金口座振替依頼書を出します3。令和7年分の振替日は、所得税等が令和8年4月23日(木)、消費税及び地方消費税が令和8年4月30日(木)でした3。令和8年分の振替日は、国税庁の案内が出たら確かめます。
振替日に残高不足などで引き落とせなかった場合は、納期限の翌日から完納の日までの延滞税を本税と併せて納めることになります3。振替日の前日に口座の残高や他の引き落としがないかを確かめます3。納付方法の種類は確定申告のやり方で整理しています。
還付申告は翌年1月1日から5年間
確定申告の義務がない人が、源泉徴収や予定納税で納め過ぎた所得税を取り戻す申告を還付申告といいます2。還付申告書は確定申告期間とは関係なく、その年の翌年1月1日から5年間提出できます2。2026年分なら2027年1月1日から出せるので、2月16日の受付開始を待つ必要はありません2。
過去の分をさかのぼることもできます。令和3年分は令和8年12月31日まで、令和7年分は令和8年1月1日から令和12年12月31日までです7。
還付までの日数は、2月・3月の確定申告期間中は支払手続におおむね1か月から1か月半程度かかり、e-Taxで提出した還付申告は3週間程度で処理されます(訂正申告や書類の不備、書面で別送する書類がある場合を除く)10。
期限に遅れたらどうなるか
期限を過ぎても、気づいた時点でできるだけ早く期限後申告をします4。期限後申告には、申告内容等によって、納める税額に対する無申告加算税がかかります4。
令和5年分以降。50万円を超え300万円までの部分は事前通知後15%・調査後20%、300万円を超える部分は25%・30%です。
税務署からの調査の事前通知の前に自主的に期限後申告をした場合は納付税額の5%です4。調査の事前通知を受けた後に申告すると50万円までの部分が10%、50万円を超え300万円までの部分が15%、300万円を超える部分が25%になり、調査を受けた後や決定を受けた場合はそれぞれ15%・20%・30%です(令和5年分以降)4。
ただし、法定申告期限から1か月以内に自主的に期限後申告をし、納付すべき税額の全額を法定納期限(口座振替納付の手続をした場合は期限後申告書を提出した日)までに納めていて、過去5年間に無申告加算税や重加算税を課されたことがないなどの要件を満たす場合は、無申告加算税はかかりません4。遅れても1か月以内に自主的に申告することが、負担を増やさない目安です。
期限後申告で納める税金は、申告書を提出した日が納期限で、納付の日までの延滞税も併せて納めます4。延滞税の割合は、令和8年中は納期限までの期間と納期限の翌日から2か月を経過する日までが年2.8%、それ以後が年9.1%です5。令和4年から令和7年までは年2.4%と年8.7%でした5。
提出日の扱いと受付時間
e-Tax
e-Taxはメンテナンス時間を除き24時間利用できます6。日ごとの利用可能時間は、0時〜24時の日と8時30分〜24時の日、終日メンテナンスの日があり、e-Taxの利用可能時間カレンダーで確かめられます6。期限日に集中させず、余裕を持って送信します。
郵送
申告書は郵便物(第一種郵便物)または信書便物として、所轄の税務署か業務センターに送ることができ、通信日付印の日が提出日とみなされます12。それ以外の方法で送った場合は税務署に到達した日が提出日で、ゆうパック・ゆうメール・ゆうパケットでは送れません12。令和7年1月から、税務署は申告書等の控えに収受日付印を押していないので、必要に応じて控えを自分で作り、提出した年月日を記録しておきます12。
税務署の窓口
税務署の開庁時間は月曜日から金曜日(祝日等を除く)の午前8時30分から午後5時までで、閉庁日(土・日曜・祝日等)は時間外収受箱に投函できます13。令和7年分の案内では、一部の税務署が3月1日(日)に限り日曜日も相談と受付を行うとされていました13。
間違えたときの期限
申告したあとで、納める税金が多すぎた、または還付される税金が少なすぎたことに気づいたら、更正の請求という手続きができる場合があります14。期限は原則として法定申告期限から5年以内です14。納める税金が少なすぎた場合は修正申告をして訂正し、新たに納める税金は修正申告書を提出する日が納期限で、延滞税も併せて納めます14。税務署の調査の事前通知より前に自主的に修正申告をすれば、過少申告加算税はかかりません14。
あなたの場合
| あなたの状況 | 次にやること |
|---|---|
| 3月15日に間に合いそうにない | 期限後申告はできます。法定申告期限から1か月以内に自主的に申告し、納付すべき税額の全額を法定納期限までに納めていて、過去5年間に無申告加算税などを課されていないなどの要件を満たせば、無申告加算税はかかりません4。 |
| 会社員で医療費控除だけ申告したい | 確定申告の義務がない人の還付申告なら、2月16日を待たずに翌年1月1日から提出できます2。2026年分なら2027年1月1日から5年間です2。 |
| 去年より前の還付申告をしていなかった | 還付申告は、その年の翌年1月1日から5年間できます2。令和3年分は令和8年12月31日まで、令和7年分は令和8年1月1日から令和12年12月31日までです7。 |
| 振替納税を使っている | 納税は申告期限の日ではなく、国税庁が指定する振替日に口座から引き落とされます3。令和7年分の振替日は所得税等が令和8年4月23日(木)で、振替日の前日に残高を確かめます3。 |
| 青色申告で65万円の控除を受けたい | 65万円・55万円の青色申告特別控除は、法定申告期限内に提出することが要件です11。65万円はさらに、期限内にe-Taxで送信するか、仕訳帳と総勘定元帳を優良な電子帳簿の要件を満たして保存し届出書を出していることが必要です11。 |
やらなくていいこと
よくある質問
2月16日より前に確定申告書を出せますか
還付申告書は、確定申告期間に関係なく翌年1月1日から提出できます2。令和7年分の案内でも、還付申告書は令和8年2月13日(金)以前でも提出できるとされていました7。
令和7年分の期限はなぜ3月16日だったのですか
令和7年分(2025年分)の申告書の受付と納期限は令和8年3月16日(月)でした73。2026年3月15日は日曜日です(曜日は編集部確認。理由は国税庁のページには書かれていません)。2027年3月15日は月曜日なので、2026年分の期限は原則の3月15日で書いています1。
期限に間に合わないと、青色申告はどうなりますか
55万円・65万円の青色申告特別控除は、確定申告書を法定申告期限内に提出することが要件です11。期限後申告では55万円・65万円の要件を満たさず、要件に該当しない青色申告者の控除額は10万円です11。
延滞税は何日目からかかりますか
延滞税は原則として法定納期限の翌日から納付する日までの日数に応じて計算します5。割合は、令和8年中は納期限までの期間と納期限の翌日から2か月を経過する日までが年2.8%、それ以後が年9.1%で、期限後申告の場合の納期限は申告書を提出した日です5。
まとめ
- 所得税の確定申告は翌年2月16日〜3月15日。2026年分(令和8年分)は2027年2月16日〜3月15日で、納期限も同じ日1。
- 還付申告は翌年1月1日から5年間。2月16日を待たなくてよい2。e-Taxなら3週間程度で処理(書類の不備などを除く)10。
- 振替納税は新規なら納期限までに依頼書を出し、国税庁が指定する振替日に引き落とし(令和7年分は4月23日)3。
- 遅れたら期限後申告。事前通知前の自主的な申告なら無申告加算税5%、1か月以内の自主的な申告で加算税がかからない場合がある4。延滞税は令和8年中、納期限までと2か月以内が年2.8%、以後9.1%5。
- 郵送は通信日付印の日が提出日。控えに収受印は押されない12。e-Taxはメンテナンス時間を除き24時間6。
出典(公式ページで確認済み)
本文の小さな番号は、下の出典に対応しています。いずれも公式ページを開いて確認しました。
- 省庁国税庁「タックスアンサー No.2020 確定申告」
- 省庁国税庁「タックスアンサー No.2030 還付申告」
- 省庁国税庁「確定申告期に多いお問合せ事項Q&A【税金の納付】」
- 省庁国税庁「タックスアンサー No.2024 確定申告を忘れたとき」
- 省庁国税庁「タックスアンサー No.9205 延滞税について」
- 省庁国税庁「e-Taxの利用可能時間」
- 省庁国税庁「確定申告期に多いお問合せ事項Q&A【所得税及び復興特別所得税の申告等】」
- 省庁国税庁「タックスアンサー No.4402 贈与税がかかる場合」
- 省庁国税庁「確定申告期に多いお問合せ事項Q&A【消費税及び地方消費税の申告等】」
- 省庁国税庁「確定申告期に多いお問合せ事項Q&A【税金の還付】」
- 省庁国税庁「タックスアンサー No.2072 青色申告特別控除」
- 省庁国税庁「確定申告期に多いお問合せ事項Q&A【申告書の提出】」
- 省庁国税庁「確定申告期に多いお問合せ事項Q&A【税務署の開庁時間】」
- 省庁国税庁「タックスアンサー No.2026 確定申告を間違えたとき」
関連記事
-
 税金制度解説
確定申告とは【2026年版】必要な人・不要な人と、やり方の全体像
いくら期限に遅れると、調査の事前通知の前に自主的に申告しても納付税額の5%の無申告加算税がかかり(1か月以内の自主的な申告など一定の場合を除く)、納付日までの延滞税も加わります。逆に、年の途中で退職して年末調整を受けていない人や医療費控除を受ける人は、還付申告で源泉徴収された税金の一部が戻ります。
更新 2026年10月21日/確認 2026年10月21日
-
 税金手続き
e-Taxとは【2026年版】ログイン方法と必要なもの・ID・パスワード方式の扱い
いくら2月・3月の確定申告期間中は還付金の支払手続におおむね1か月から1か月半程度かかりますが、e-Taxで提出した還付申告は3週間程度で処理されます(書類の不備などを除く)。マイナンバーカードの暗証番号は、ログインに使う利用者証明用が数字4桁、署名に使う署名用が英数字6〜16文字です。
更新 2026年10月21日/確認 2026年10月21日
-
 税金手続き
確定申告のやり方【2026年版】スマホとe-Taxで完結する手順(会社員・副業向け)
いくらe-Taxで送った還付申告は3週間程度で処理されます(書類の不備などを除く)。納める税金がある場合、スマホアプリ納付とコンビニのQRコード納付は納付税額30万円以下の人が対象で、クレジットカード納付には決済手数料がかかります。
更新 2026年10月21日/確認 2026年10月21日
-
 税金制度解説
税金の種類と年間スケジュール【2026年版】会社員・パート・自営業が払う税金一覧
いくら所得税は課税所得に応じて5%〜45%、住民税は所得の10%+均等割(標準4,000円+森林環境税1,000円)、消費税は10%(飲食料品と定期購読の新聞は8%)、固定資産税は価格(適正な時価)の1.4%(標準税率)です。相続税は3,000万円+600万円×法定相続人の数まで非課税、贈与税は年110万円まで非課税です。
更新 2026年10月19日/確認 2026年10月19日