PRこの記事には広告が含まれます。 広告掲載ポリシー
税金制度解説
確定申告とは【2026年版】必要な人・不要な人と、やり方の全体像
- 公開
- 更新
- 情報の確認日
出典 16件・すべて公式ページで確認
この記事の結論
- 誰が
- 所得の合計額から所得控除を引いて税額が残る人が対象で、会社員は給与収入2,000万円超や給与以外の所得20万円超などの場合に必要です13。公的年金等の収入が400万円以下(全部が源泉徴収の対象)で、公的年金等に係る雑所得以外の所得が20万円以下の人は申告不要です4。
- いくら
- 期限に遅れると、調査の事前通知の前に自主的に申告しても納付税額の5%の無申告加算税がかかり(1か月以内の自主的な申告など一定の場合を除く)、納付日までの延滞税も加わります5。逆に、年の途中で退職して年末調整を受けていない人や医療費控除を受ける人は、還付申告で源泉徴収された税金の一部が戻ります2。
- 何をする
- まず自分が「申告が必要な人」か「還付を受けられる人」かを確かめます。当てはまれば、スマホかパソコンとマイナンバーカードで国税庁の確定申告書等作成コーナーから申告書を作り、そのままe-Taxで送信するのが基本の流れです6。
補足
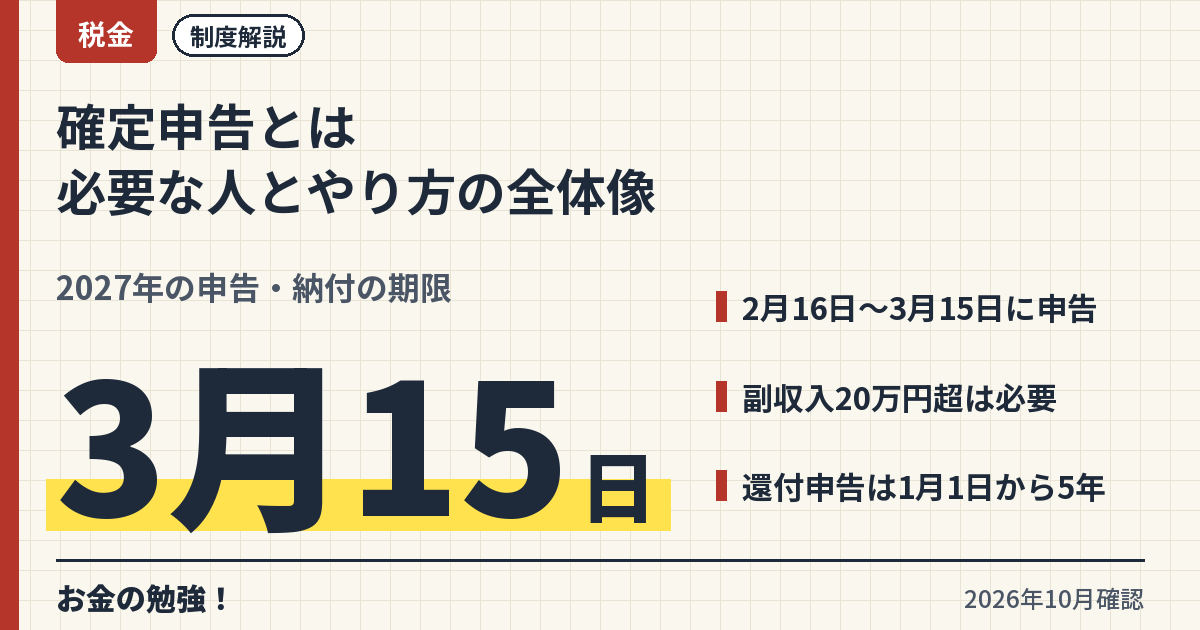
- 確定申告は、1月1日から12月31日までの1年間の所得と所得税額を計算して確定させ、源泉徴収や予定納税ですでに納めた税額との過不足を精算する手続きです1。申告期間は原則として翌年の2月16日から3月15日で、2026年分(令和8年分)なら2027年2月16日から3月15日です1。申告先は所轄の税務署で、確定申告書等作成コーナーで作成して提出できます1。
- 会社員の大部分は年末調整で所得税が確定するため確定申告は不要です3。ただし給与収入が2,000万円を超える人、給与以外の所得が20万円を超える人などは申告が必要です3。医療費控除や寄附金控除などで還付を受けられる人は、申告の義務がなくても還付申告で納め過ぎた税金を取り戻せます2。
確定申告は、1年分の所得税を自分で計算して精算する手続き
所得税の確定申告は、1月1日から12月31日までの1年間に得た所得の金額と、それに対する所得税の額を計算して確定させる手続きです1。給与から源泉徴収された税金や、前もって納めた予定納税額がある人は、この手続きで納め過ぎや不足を精算します1。申告書は所轄の税務署に出し、原則として翌年の2月16日から3月15日までが申告期間です1。
会社員の場合、勤務先の年末調整で1年分の所得税額が確定し、納税も終わっているので、大部分の人は確定申告をしません3。年末調整と確定申告の関係は年末調整と確定申告の違いで整理しています。確定申告書を税務署に出すと、そのデータが地方公共団体へ送られるので、住民税や事業税の申告書を別に出す必要はありません6。ただし、住民税で所得税と異なる控除を受けたい場合は、別に住民税の申告が必要になることがあります6。
確定申告が必要な人
確定申告が必要なのは、1年間の各種の所得の合計額から所得控除を差し引き、税率を掛けて計算した税額が、配当控除額や年末調整で受けた住宅借入金等特別控除額を差し引いても残る人です(控除しきれなかった外国税額控除の額や源泉徴収税額、予定納税額がある場合を除く)14。自営業やフリーランスのように勤務先で源泉徴収と年末調整が行われない人は、この原則で判定します。給与や年金を受け取っている人には、次のような具体的な基準があります。
会社員で確定申告が必要な人
給与をもらっている人のうち、次のいずれかに当てはまる人は確定申告が必要です3。
- 給与の年間収入金額が2,000万円を超える人3
- 給与を1か所から受けていて、給与所得と退職所得以外の各種の所得金額の合計額が20万円を超える人3
- 給与を2か所以上から受けていて、年末調整されなかった給与の収入金額と、給与所得・退職所得以外の各種の所得金額との合計額が20万円を超える人3
- 同族会社の役員などで、その同族会社から貸付金の利子や資産の賃貸料などを受け取っている人3
- 災害減免法により源泉徴収の猶予などを受けている人、源泉徴収義務のない者から給与を受けている人、退職所得の税額が源泉徴収された額より多くなる人3
副業の収入がある会社員は、2つ目の「20万円」が目安です。ここでいう20万円は、収入ではなく「所得金額」の合計で判定します3。なお、2か所以上から給与を受けている人でも、給与収入から雑損控除・医療費控除・寄附金控除・基礎控除以外の所得控除を引いた残りが150万円以下で、かつ給与・退職所得以外の所得が20万円以下なら申告は不要です3。
年金を受け取っている人
公的年金等の収入金額が400万円以下で、その全部が源泉徴収の対象になっていて、公的年金等に係る雑所得以外の所得金額が20万円以下の人は、納税額があっても確定申告は不要です(年金所得者に係る確定申告不要制度)4。この制度に当てはまらない人のうち、公的年金等の雑所得のみの人は、その雑所得の金額から所得控除を引いて残額があれば申告が必要です4。年金のほかに給与がある人は給与所得者の基準で判定し、給与1か所で公的年金等の収入が80万円(65歳以上は130万円)を超える場合などが申告の必要な例です4。それ以外の人は、各種の所得の合計額から計算した税額が残るかどうかで判定します4。申告が不要でも、還付を受けられる人は還付申告ができます4。
申告しなくてよい人と、申告すると税金が戻る人
確定申告の義務がない人でも、源泉徴収された所得税や予定納税した所得税が、1年分の所得について計算した所得税額より多ければ、確定申告をすることで納め過ぎた分の還付を受けられます2。これを還付申告といい、確定申告期間に関係なく、その年の翌年1月1日から5年間提出できます2。
給与所得者が原則として還付申告をできる場合として、国税庁は次のような例を挙げています2。
| 状況 | 受けられる控除など | 補足 |
|---|---|---|
| 年の途中で退職し、年末調整を受けていない | 源泉徴収税額の納め過ぎの精算2 | 源泉徴収された所得税額がない人(源泉徴収票の源泉徴収税額が「0」など)は戻らない2 |
| 住宅ローンで家を買った | 住宅借入金等特別控除2 | 必要な書類は国税庁の住宅ローン控除の案内で確かめる |
| 多額の医療費を支払った | 医療費控除2 | 医療費控除の明細書を添付9 |
| 特定の寄附をした | 寄附金控除2 | ふるさと納税はワンストップ特例との使い分けがある |
| 災害や盗難で資産に損害を受けた | 雑損控除2 | 災害等に関連したやむを得ない支出の領収書9 |
源泉徴収された所得税額や予定納税をした所得税額がない人(源泉徴収票の「源泉徴収税額」が「0」の人など)は、申告しても戻る税金がありません2。また、青色申告特別控除のように法定申告期限(原則翌年3月15日)までの提出が要件になっている特例を使う場合は、還付申告であってもその期限までに出す必要があります2。
いつからいつまでに申告するか
申告期間は原則として翌年の2月16日から3月15日までで、納税の期限も同じ3月15日です1。2026年分(令和8年分)の所得なら、2027年2月16日から3月15日です1。還付申告は2027年1月1日から提出できます2。
期限を過ぎても期限後申告はできますが、調査の事前通知の前に自主的に申告した場合でも納付税額の5%の無申告加算税がかかり、納付の日までの延滞税も併せて納めます5。法定申告期限から1か月以内に自主的に申告し、税額を法定納期限までに全額納めているなどの一定の場合は、無申告加算税はかかりません5。期限や遅れたときの扱いは確定申告はいつからいつまでで詳しく整理しています。
やり方の全体像:スマホとマイナンバーカードで自宅から
申告書は、国税庁の「確定申告書等作成コーナー」で作るのが基本です。自宅からスマートフォンまたはパソコンとマイナンバーカードを使って申告書を作り、そのままe-Taxで送信(提出)できます6。画面の案内に沿って金額を入力すると税額が自動で計算されます6。マイナポータル連携を使うと、給与所得の源泉徴収票や医療費、ふるさと納税などの寄附金、生命保険料・地震保険料、iDeCoなどのデータを取り込んで自動入力できます(控除証明書等は、発行主体がマイナポータル連携に対応している場合)11。
| 提出方法 | 必要なもの | 特徴 |
|---|---|---|
| e-Tax(スマホ) | マイナンバーカードと、読み取り対応のスマホ6 | 本人確認書類の提示・写しは不要6。還付申告は3週間程度で処理(書類の不備などを除く)12 |
| e-Tax(パソコン) | マイナンバーカードと、読み取り対応のスマホまたはICカードリーダライタ13 | パソコン画面のQRコードをスマホで読み取ってe-Taxで申告できる6。還付の処理はスマホと同じ12 |
| 書面を郵送 | 申告書、本人確認書類の写し6 | 郵便物・信書便物で送り、通信日付印の日が提出日9 |
| 税務署へ持参 | 申告書、本人確認書類6 | 開庁は平日8時30分〜17時。閉庁日は時間外収受箱に投函できる14 |
2月・3月の確定申告期間中は、還付金の支払手続におおむね1か月から1か月半程度かかります(e-Taxで提出した還付申告は3週間程度)12。具体的な手順は確定申告のやり方で、ログインの方法とマイナンバーカードの準備はe-Taxとはで説明しています。
間違えたとき・忘れたとき
申告したあとで納める税金が多すぎたことに気づいたら「更正の請求」という手続きができる場合があり、期限は原則として法定申告期限から5年以内です15。少なすぎた場合は「修正申告」をして訂正し、新たに納める税金は修正申告書を提出する日が納期限になります15。税務署の調査の事前通知より前に自主的に修正申告をすれば、過少申告加算税はかかりません15。
申告そのものを忘れていた場合は、気づいた時点でできるだけ早く期限後申告をします5。無申告加算税は、税務署の調査の事前通知の後に申告すると50万円までの部分で10%、調査を受けた後では15%に上がります(令和5年分以降)5。
あなたの場合
| あなたの状況 | 次にやること |
|---|---|
| 会社員で副業の所得が20万円を超えた | 給与が1か所で全部が源泉徴収の対象になっていて、給与所得と退職所得以外の所得の合計が20万円を超える人は確定申告が必要です3。20万円以下で所得税の確定申告をしない場合も、神戸市や広島市の案内では住民税の申告が必要とされているので、お住まいの市区町村の案内を確かめます78。 |
| 年の途中で退職し、再就職していない | 年末調整を受けていないので、源泉徴収された所得税が納め過ぎになっていれば還付申告で戻ります2。還付申告は翌年1月1日から5年間提出できます2。 |
| フリーランスで初めて申告する | 各種所得の合計額から所得控除を引いて税額が残る人は確定申告が必要です4。事業所得がある人は青色申告なら青色申告決算書、白色申告なら収支内訳書を添え9、65万円の青色申告特別控除は、複式簿記などの要件に加えて、期限内にe-Taxで送信するか優良な電子帳簿の保存をしている人が対象です16。 |
| 年金だけで暮らしている | 公的年金等の収入が400万円以下(全部が源泉徴収の対象)で、公的年金等に係る雑所得以外の所得が20万円以下なら、納税額があっても確定申告は不要です4。還付を受けられる人は、この制度に当てはまっても還付申告ができます4。 |
| 医療費控除やふるさと納税の控除を受けたい | 医療費控除・寄附金控除・雑損控除や、住宅ローンがある場合の住宅借入金等特別控除は、還付申告の例として国税庁が挙げています2。ふるさと納税は、確定申告の不要な給与所得者等ならワンストップ特例も使えます(ワンストップ特例と確定申告の違い)。 |
やらなくていいこと
×年末調整が済んだ会社員が全員申告する
給与が1か所で全部が源泉徴収の対象になっていて、収入2,000万円以下、給与・退職所得以外の所得が20万円以下なら、確定申告は不要です3。
×還付申告を2月16日まで待つ
還付申告書は確定申告期間に関係なく、翌年1月1日から提出できます2。
×税務署から納付書が届くのを待つ
申告書を提出しても、税務署から納付書の送付や納税通知書等によるお知らせはありません10。振替納税やスマホアプリ納付などから自分で選んで納めます10。
×確定申告をした人が住民税の申告も出す
所得税の確定申告書を税務署に出すと、そのデータが地方公共団体へ送られるので、住民税や事業税の申告書を改めて出す必要はありません6。住民税で所得税と異なる控除を受けたい場合は、別に住民税の申告が必要になることがあります6。
よくある質問
年末調整をした会社員が、確定申告もすると二重になりませんか
二重にはなりません。確定申告をする場合は、年末調整を受けた給与所得も含めて1年分の所得を申告し、源泉徴収された税額との過不足を精算します14。
副業の収入が20万円以下なら、何もしなくてよいですか
所得税の確定申告は、給与1か所で全部が源泉徴収の対象になっていて、給与以外の所得が20万円以下なら不要です3。ただし神戸市や広島市の案内では、この場合も住民税の申告が必要とされています78。お住まいの市区町村の案内を確かめます。
還付申告はいつまでさかのぼれますか
還付申告は、その年の翌年1月1日から5年間できます2。令和3年分は令和8年12月31日まで、令和7年分は令和8年1月1日から令和12年12月31日までです6。
マイナンバーカードがなくても申告できますか
できます。書面で提出する場合は、申告書にマイナンバーを記載し、通知カードなどの番号確認書類と運転免許証などの身元確認書類の提示または写しの添付が必要です(通知カードは令和2年5月25日に廃止され、記載内容が住民票と一致する場合に限り使えます)6。e-Taxで自宅から申告する場合は、本人確認書類の提示や写しの添付は不要です6。
まとめ
- 確定申告は1月1日〜12月31日の所得と所得税額を自分で計算し、源泉徴収や予定納税との過不足を精算する手続き1。
- 申告期間は翌年2月16日〜3月15日。2026年分(令和8年分)は2027年2月16日〜3月15日1。
- 会社員は給与収入2,000万円超、給与以外の所得20万円超、2か所給与などの場合に必要3。年金は400万円以下(全部が源泉徴収の対象)かつ他の所得20万円以下なら不要4。
- 義務がなくても、退職して年末調整を受けていない人、医療費控除・寄附金控除・住宅ローン控除を受ける人は還付申告で税金が戻る。翌年1月1日から5年間2。
- スマホかパソコンとマイナンバーカードで作成コーナーから作り、e-Taxで送信するのが基本の流れ6。納付書や納税通知書等は届かないので自分で納付方法を選ぶ10。
「確定申告」の記事一覧
出典(公式ページで確認済み)
本文の小さな番号は、下の出典に対応しています。いずれも公式ページを開いて確認しました。
- 省庁国税庁「タックスアンサー No.2020 確定申告」
- 省庁国税庁「タックスアンサー No.2030 還付申告」
- 省庁国税庁「タックスアンサー No.1900 給与所得者で確定申告が必要な人」
- 省庁国税庁「確定申告が必要な方」
- 省庁国税庁「タックスアンサー No.2024 確定申告を忘れたとき」
- 省庁国税庁「確定申告期に多いお問合せ事項Q&A【所得税及び復興特別所得税の申告等】」
- 省庁神戸市「神戸市:住民税(市県民税)の申告(個人)」
- 省庁広島市「個人の市民税・県民税(住民税)の申告が必要なのは、どのような人ですか。(FAQID-9999)」
- 省庁国税庁「確定申告期に多いお問合せ事項Q&A【申告書の提出】」
- 省庁国税庁「確定申告期に多いお問合せ事項Q&A【税金の納付】」
- 省庁国税庁「令和8年分の確定申告はスマホとマイナポータル連携でもっと便利に!」
- 省庁国税庁「確定申告期に多いお問合せ事項Q&A【税金の還付】」
- 省庁国税庁「自宅で完結!マイナンバーカードでe-Tax(PDF、令和8年8月)」
- 省庁国税庁「確定申告期に多いお問合せ事項Q&A【税務署の開庁時間】」
- 省庁国税庁「タックスアンサー No.2026 確定申告を間違えたとき」
- 省庁国税庁「タックスアンサー No.2072 青色申告特別控除」