PRこの記事には広告が含まれます。 広告掲載ポリシー
税金手続き
ふるさと納税はいつまで?【2026年版】年内の締切とワンストップ特例の期限
- 公開
- 更新
- 情報の確認日
出典 11件・すべて公式ページで確認
この記事の結論
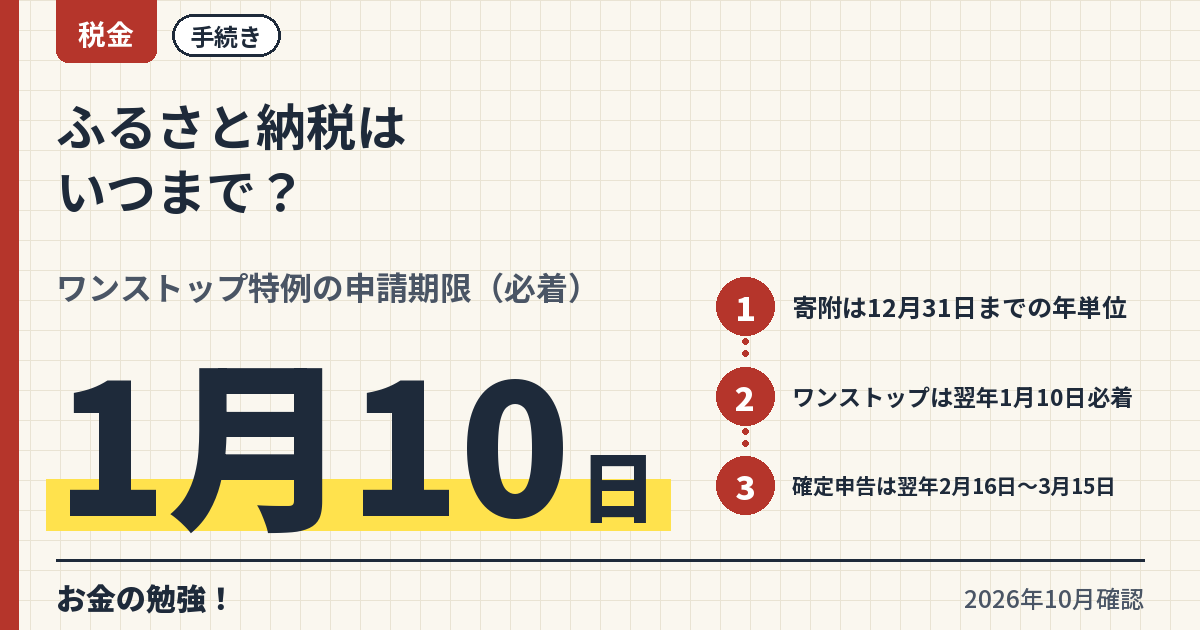
締切は3つ:寄附、ワンストップ申請、確定申告
ふるさと納税には、寄附そのものの締切、ワンストップ特例の申請書の締切、確定申告の締切の3つがあります。2026年中の寄附について並べると、次のとおりです1235。
| 締切 | 日付(2026年の寄附の場合) | 対象 |
|---|---|---|
| 寄附 | 2026年12月31日まで(1月〜12月の年単位)1 | 全員 |
| ワンストップ特例の申請書 | 2027年1月10日必着26 | 確定申告の不要な給与所得者等で寄附先5団体以内4 |
| 確定申告 | 2027年2月16日〜3月15日(原則)3 | ワンストップを使わない人・使えない人1 |
| 還付申告 | 2027年1月1日から5年間7 | 確定申告の義務がない人 |
| 住民税の減額 | 2027年度の住民税から4(ワンストップ特例は2027年6月以降に納める分から5) | 全員 |
1. 寄附の締切:12月31日までの年単位
税の軽減は1月〜12月の年単位で扱われ、その年の寄附はその年の所得に対する課税の中で処理されます1。住民税分は寄附した翌年度の住民税から控除されるので4、2026年の寄附は2027年度の住民税に反映されます。
どの日付をもって年内の寄附と扱うかは、総務省のページには書かれていません。12月に寄附する人は寄附先の案内で、年内の寄附になる支払い方法と最終日を確かめます。受領書が届く時期も自治体ごとに異なります1。
いくらまで寄附できるかはふるさと納税の限度額で整理しています。上限は寄附した年の所得で決まります1。年収の見込みが固まってから寄附額を決めるなら、12月が最後の機会です。
2. ワンストップ特例の申請書:翌年1月10日必着
ワンストップ特例の申請書は、寄附のたびに寄附先の自治体へ提出します5。1件の寄附につき1枚が必要で2、提出期限は寄附した翌年の1月10日必着です6。2026年の寄附なら、2027年1月10日に自治体へ到着している必要があります2。
総務省の案内では、申請書は「ふるさと納税を行う際」に提出するものとされ、提出後に転居などで内容が変わったときの変更届出書の期限が翌年1月10日です5。自治体の案内では、申請書そのものの提出期限も翌年1月10日(必着)とされています68。令和4年中の寄附から、一部の自治体ではマイナンバーカードを使ったオンライン申請ができます4。12月の寄附は申請書が届いてから期限までの期間が短いので、寄附先が対応していればオンライン申請を検討します。
期限を過ぎた場合は、確定申告をすれば控除を受けられます6。ワンストップ特例の条件と、確定申告との使い分けはワンストップ特例と確定申告の違いで詳しく整理しています。
3. 確定申告:翌年2月16日〜3月15日、還付申告は5年間
確定申告の期間は、原則としてその年の翌年2月16日から3月15日までです3。2026年の寄附なら2027年2月16日から3月15日です3。寄附先から届く寄附金受領証明書か、国税庁が指定した特定事業者が発行する「寄附金控除に関する証明書」を添付します9。
会社員など確定申告の義務がない人が控除を受けるための申告は還付申告にあたり、翌年1月1日から5年間提出できます7。2月16日を待たずに、1月から申告できます7。3月15日を過ぎても、2026年の寄附なら2031年12月31日まで申告できる計算です(編集部計算)7。
4. 控除が反映される時期:翌年度の住民税から
住民税分は寄附した翌年度の住民税から控除され4、ワンストップ特例では翌年6月以降に納める分から減額されます5。控除額は住民税の通知書で確かめられます。中央区の案内では、給与から差し引かれる人は勤務先を通じて届く「特別徴収税額変更・決定通知書」の摘要欄、自分で納める人は「納税変更・決定通知」の寄附金税額控除欄に控除額が記載されます11。ほかの自治体では通知書の名前や欄が違うことがあるので、住民税の通知書の寄附金の控除の欄を探します。確定申告をした人の所得税分は、申告後に還付されます4。
年末に慌てないための手順
11月までに上限の目安を確かめる
12月中に寄附を済ませる
寄附は1月〜12月の年単位です1。年末は寄附先の案内で、年内の寄附になる支払い方法と最終日を確かめてから寄附します。寄附は本人名義で行います1。
ワンストップ特例の人は申請書を1月10日必着で送る
寄附1件につき1枚2、個人番号確認書類と本人確認書類を添えて、翌年1月10日までに寄附先へ届くように送ります86。オンライン申請ができる自治体ではオンラインでも構いません4。
確定申告の人は証明書をそろえて2月16日〜3月15日に申告する
寄附金受領証明書か特定事業者の証明書を用意し、確定申告書の寄附金控除の欄と第二表の住民税に関する事項の欄に金額を書きます910。
翌年の住民税の決定通知書で控除額を確かめる
住民税の通知書に控除額が載っています(中央区の場合は「特別徴収税額変更・決定通知書」の摘要欄または「納税変更・決定通知」の寄附金税額控除欄)11。ワンストップ特例も確定申告もしていなくて載っていない場合は、確定申告書を提出すれば控除を受けられます11。
あなたの場合
| あなたの状況 | 次にやること |
|---|---|
| 12月に駆け込みで寄附する会社員 | 寄附は1月〜12月の年単位なので1、年末は、年内の寄附として扱われる支払い方法と最終日を寄附先の案内で確かめます。ワンストップ特例の申請書は、年明け1月10日必着です6。 |
| ワンストップの1月10日を過ぎた | 期限を過ぎた分は、確定申告で寄附金控除を受けます(確定申告の義務がない人は翌年1月1日から5年間、還付申告ができます)67。確定申告をすると、期限内に出した分も含めてワンストップの申請は無効になるので、全部の寄附を申告に含めます10。 |
| 確定申告の期限も過ぎてしまった | 確定申告の義務がない会社員などの還付申告は、寄附した年の翌年1月1日から5年間提出できます7。寄附金受領証明書か特定事業者の証明書をそろえて申告します9。 |
| ワンストップ申請後に引っ越した | 申請書の内容に変更があったときは、寄附した翌年の1月10日までに寄附先の自治体へ変更届出書を提出します5。 |
やらなくていいこと
よくある質問
12月31日に寄附しても年内扱いになるか
寄附は1月〜12月の年単位です1。12月31日の寄附が年内の寄附になるかどうかは総務省のページに書かれていないため、寄附先の案内で確かめます。年をまたいだ寄附は、翌年の所得に対する控除になります1。
ワンストップの申請書を1月10日に投函したが間に合うか
期限は「必着」なので、1月10日に自治体へ届いている必要があります62。間に合わなかった場合は確定申告で控除を受けます6。
去年の寄附を今年の確定申告に入れられるか
寄附は年単位で、その年の所得に対する控除です1。去年の寄附は去年分の申告(還付申告なら翌年1月1日から5年間)で控除を受けます7。
まとめ
出典(公式ページで確認済み)
本文の小さな番号は、下の出典に対応しています。いずれも公式ページを開いて確認しました。
- 省庁総務省「ふるさと納税ポータルサイト|よくある質問」
- 省庁北九州市「ふるさと納税ワンストップ特例申請に関するQ&A」
- 省庁国税庁「タックスアンサー No.2020 確定申告」
- 省庁総務省「ふるさと納税のしくみ|税金の控除について」
- 省庁総務省「ふるさと納税トピックス一覧|制度改正について(2015年4月1日)」
- 省庁名古屋市「ふるさと納税ワンストップ特例制度」
- 省庁国税庁「タックスアンサー No.2030 還付申告」
- 省庁北九州市「ふるさと納税ワンストップ特例申請(寄附金税額控除)について」
- 省庁国税庁「タックスアンサー No.1150 一定の寄附金を支払ったとき(寄附金控除)」
- 省庁国税庁「タックスアンサー No.1155 ふるさと納税(寄附金控除)」
- 省庁中央区(東京都)「ふるさと納税の税額控除が適用されていないとき」
関連記事
-
 税金制度解説
ふるさと納税の仕組み【2026年版】なぜ2,000円で済むのか、流れと注意点
いくら自己負担は年間の寄附総額に対して2,000円です。2,000円を超える部分は、所得税分(寄附額−2,000円)×所得税率、住民税の基本分10%、特例分(残りの全額、住民税所得割額の2割が上限)の3段で差し引かれます。
更新 2026年10月19日/確認 2026年10月19日
-
 税金手続き
ふるさと納税と住宅ローン控除の併用【2026年版】1年目は確定申告、2年目からはワンストップも
いくらふるさと納税の自己負担は、控除の上限の範囲内なら2,000円です。上限は収入や他の控除の状況によるので、具体的な額は住んでいる市区町村の住民税の担当で確かめます。
更新 2026年10月27日/確認 2026年10月27日
-
 税金手続き
ふるさと納税の確定申告のやり方【2026年版】寄附金控除の書き方と必要な書類
いくら所得税の寄附金控除は、寄附額の合計(総所得金額等の40%が上限)から2,000円を引いた額です。
更新 2026年10月27日/確認 2026年10月27日
-
 税金計算
ふるさと納税の限度額【2026年版】年収・家族構成別の目安早見表と計算式
いくら目安は、独身または共働きで給与収入400万円なら42,000円、600万円なら77,000円、800万円なら129,000円です。自分で計算するなら、住民税所得割額×20%÷(90%−所得税率×1.021)+2,000円が上限の近似式です(総務省の計算式から編集部が導出)。
更新 2026年10月19日/確認 2026年10月19日
-
 税金制度解説
ワンストップ特例と確定申告の違い【2026年版】ふるさと納税でどちらを使うべきか
いくら寄附額から2,000円を引いた額が控除の対象で、合計の控除額は手続きによって変わりません。ワンストップ特例では全額が住民税から、確定申告では所得税分が還付され残りが住民税から差し引かれます。
更新 2026年10月19日/確認 2026年10月19日
-
 税金制度解説
税金の種類と年間スケジュール【2026年版】会社員・パート・自営業が払う税金一覧
いくら所得税は課税所得に応じて5%〜45%、住民税は所得の10%+均等割(標準4,000円+森林環境税1,000円)、消費税は10%(飲食料品と定期購読の新聞は8%)、固定資産税は価格(適正な時価)の1.4%(標準税率)です。相続税は3,000万円+600万円×法定相続人の数まで非課税、贈与税は年110万円まで非課税です。
更新 2026年10月19日/確認 2026年10月19日