PRこの記事には広告が含まれます。 広告掲載ポリシー
税金制度解説
年収の壁178万円はどうなった【2026年版】経緯と現在の基準
- 公開
- 更新
- 情報の確認日
出典 8件・すべて公式ページで確認
この記事の結論
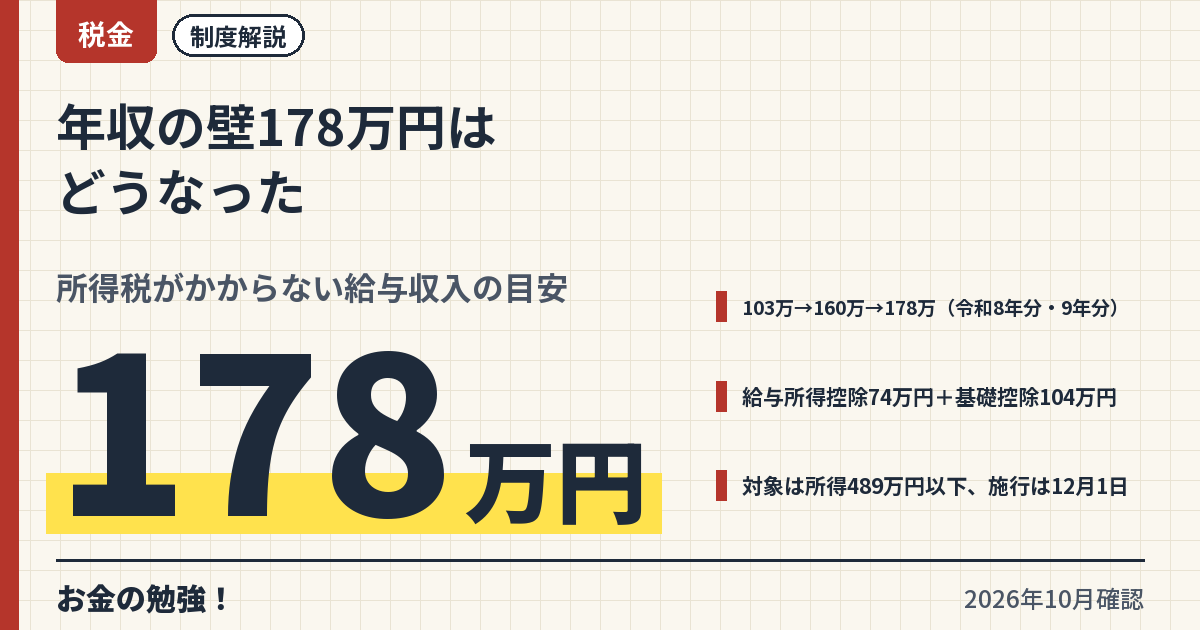
178万円は「所得税がかからない給与収入」の目安
パートやアルバイトの「年収の壁」のうち、所得税の壁は、給与所得控除の最低保障額と基礎控除の合計で決まります。給与収入からこの2つを引いた残りがゼロ以下なら、所得税の課税所得はありません。
令和8年分・9年分は、給与所得控除の最低保障額が74万円1、合計所得金額489万円以下の人の基礎控除が104万円です2。合計は178万円で、財務省の法案資料も「所得税の課税最低限を178万円まで特例的に先取りして引き上げる」と説明しています3。
103万円から178万円までの経緯
| 年分 | 給与所得控除 | 基礎控除 | 合計 |
|---|---|---|---|
| 令和6年分まで | 55万円4 | 48万円4 | 103万円(編集部計算) |
| 令和7年分 | 65万円4 | 95万円(所得132万円以下)4 | 160万円(編集部計算) |
| 令和8年分・9年分 | 74万円1 | 104万円(所得489万円以下)2 | 178万円(編集部計算) |
| 令和10年分以後 | 69万円(5万円の上乗せ特例が終了)53 | 99万円(所得132万円以下)2 | 168万円(編集部計算) |
令和7年度の改正で、基礎控除は48万円から58万円に上がり、所得に応じた上乗せで95万円・88万円・68万円・63万円になりました4。給与所得控除の最低保障額も55万円から65万円に上がりました4。
令和8年度の改正では、基礎控除と給与所得控除の最低保障額をそれぞれ4万円引き上げ、合計所得金額489万円以下の人の上乗せ額を42万円まで引き上げ、給与所得控除の最低保障額にさらに5万円を上乗せする特例を設けました(いずれも令和8年分・9年分)3。基礎控除などは2年ごとに物価上昇に連動して引き上げる仕組みです3。
令和8年分の基礎控除
104万円になるのは合計所得金額489万円以下の人で、給与収入にすると665万円相当です3。それを超える人は655万円以下で67万円、2,350万円以下で62万円、2,350万円超はさらに下がり2、「178万円」の恩恵は直接には受けません。
扶養の基準も136万円・197万円に
本人の壁と同時に、家族を扶養に入れる側の基準も変わります。扶養親族や同一生計配偶者の所得要件は62万円以下(給与収入136万円以下)、特定親族(19〜22歳)は62万円超123万円以下(給与収入136万円超197万円以下)です5。年末調整での書き方は基礎控除申告書の書き方で整理しています。
いつから:施行は2026年12月1日
基礎控除、給与所得控除の最低保障額、扶養親族等の所得要件の改正は、2026年(令和8年)12月1日に施行され、令和8年分以後の所得税に適用されます1。2026年11月までの給与の源泉徴収事務に変更はなく1、12月の年末調整で1年分をまとめて精算します。毎月の天引きに使う源泉徴収税額表の改正は2027年1月1日施行です1。
年末調整の流れは年末調整とはで、戻る額の目安は年末調整の還付金はいつ・いくら戻るで整理しています。
あなたの場合
| あなたの状況 | 次にやること |
|---|---|
| パートで年収170万円 | 令和8年分は、給与所得控除74万円を引いた所得96万円から基礎控除104万円を引くとゼロ以下なので、所得税の課税所得はありません(編集部計算)12。令和7年分までは課税されていた収入帯です。 |
| パートで年収200万円 | 所得は200万円−74万円=126万円で8、基礎控除104万円を引いた22万円が課税所得です(他の控除がない場合の編集部計算)2。所得税はゼロにはなりませんが、改正前より課税所得は減ります。 |
| 会社員で年収700万円 | 給与所得は約520万円で合計所得金額489万円を超えるので、基礎控除は104万円ではなく67万円です2。給与収入220万円超の場合の給与所得控除額に改正はありません5。 |
| 大学生の子のアルバイトが年収190万円 | 特定親族(19〜22歳)の所得要件は62万円超123万円以下で、給与収入なら136万円超197万円以下です5。190万円なら親は特定親族特別控除を受けられます5。 |
やらなくていいこと
よくある質問
社会保険の壁も178万円になったのか
なっていません。勤め先の社会保険に加入する条件は週の所定労働時間20時間以上などで、月収の条件は2026年10月に撤廃されました6。配偶者などの被扶養者でいられる基準は年間収入130万円未満です7。詳しくは106万円の壁とはと130万円の壁とはで整理しています。
住民税はどうなるか
この記事で扱ったのは所得税の基準です。住民税の基準は、このクラスターの別の記事で整理します。
年収665万円を超える会社員には関係ないのか
基礎控除104万円の対象は合計所得金額489万円以下(給与収入665万円相当)です3。それを超える人の基礎控除は、655万円以下で67万円、2,350万円以下で62万円です2。令和7年分の63万円・58万円から4万円上がっています42。2,350万円超は48万円から段階的に下がり、改正はありません2。
まとめ
出典(公式ページで確認済み)
本文の小さな番号は、下の出典に対応しています。いずれも公式ページを開いて確認しました。
- 省庁国税庁「令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&A(令和8年5月)(PDF)」
- 省庁国税庁「タックスアンサー No.1199 基礎控除」
- 省庁財務省「「所得税法等の一部を改正する法律案」について(令和8年2月)(PDF)」
- 省庁国税庁「令和7年度税制改正(基礎控除の見直し等関係)Q&A(令和7年5月30日)(PDF)」
- 省庁国税庁「令和8年分の年末調整における改正点(令和7年分との比較)(PDF)」
- 指定機関日本年金機構「2026(令和8)年10月に社会保険の短時間労働者に係る賃金要件が撤廃されました」
- 指定機関日本年金機構「従業員(健康保険・厚生年金保険の被保険者)が家族を被扶養者にするとき、被扶養者に異動があったときの手続き」
- 省庁国税庁「タックスアンサー No.1410 給与所得控除」
関連記事
-
 税金制度解説
年収の壁 一覧【2026年版】106万・130万・136万・150万・178万の違い
いくら本人の所得税は給与収入178万円まで0、住民税は給与収入119万円以下で非課税が目安。配偶者の被扶養者は年間収入130万円未満(60歳以上・障害者は180万円、19〜22歳は150万円)、扶養親族は給与収入136万円以下、特定親族は197万円以下です。
更新 2026年10月19日/確認 2026年10月19日
-
 税金制度解説
106万円の壁とは【2026年版】10月に撤廃、残る条件は週20時間と従業員数
いくら月収の条件はなくなったので、いくら稼ぐかではなく、何時間働くかと勤め先の規模で決まります。新たに加入する人には、3年間、保険料の負担を軽減する特例があります。
更新 2026年10月17日/確認 2026年10月17日
-
 税金制度解説
130万円の壁とは【2026年版】扶養から外れる基準と一時的な収入増の特例
いくら年間収入130万円未満(60歳以上・障害者は180万円未満、19〜22歳の配偶者以外は150万円未満)が基準です。給与なら月額108,333円以下が目安です。
更新 2026年10月17日/確認 2026年10月17日
-
 税金計算
扶養内で働くといくらまで?【2026年版】パートの年収別早見表(税金・社会保険)
いくら所得税は給与収入178万円まで0(他の控除がない場合の編集部計算)。勤め先で社会保険に加入する場合の本人負担は、年収120万円で約18万円、150万円で約22万円、178万円で約26万円が目安です(東京都・40歳未満、編集部計算)。
更新 2026年10月17日/確認 2026年10月17日
-
 税金制度解説
税金の種類と年間スケジュール【2026年版】会社員・パート・自営業が払う税金一覧
いくら所得税は課税所得に応じて5%〜45%、住民税は所得の10%+均等割(標準4,000円+森林環境税1,000円)、消費税は10%(飲食料品と定期購読の新聞は8%)、固定資産税は価格(適正な時価)の1.4%(標準税率)です。相続税は3,000万円+600万円×法定相続人の数まで非課税、贈与税は年110万円まで非課税です。
更新 2026年10月19日/確認 2026年10月19日