PRこの記事には広告が含まれます。 広告掲載ポリシー
税金計算
扶養内で働くといくらまで?【2026年版】パートの年収別早見表(税金・社会保険)
- 公開
- 更新
- 情報の確認日
出典 11件・すべて公式ページで確認
この記事の結論
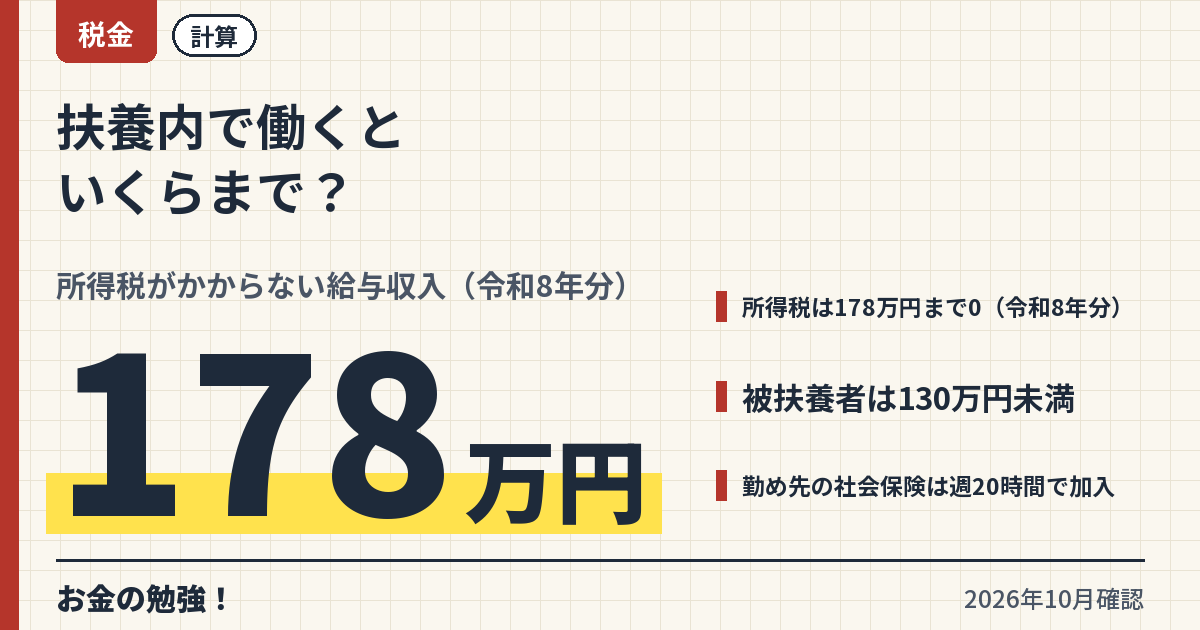
2026年分の「扶養内」の壁は3つ
パートで「扶養内」に収めたいときに見る壁は、所得税・配偶者の健康保険の被扶養者・勤め先の社会保険の3つです。令和8年分の基準は次のとおりです182。
| 壁 | 2026年分の基準 | 詳しい記事 |
|---|---|---|
| 所得税 | 給与収入178万円まで課税所得0(給与所得控除74万円+基礎控除104万円、編集部計算)16 | 178万円の壁 |
| 配偶者の被扶養者 | 年間収入130万円未満(今後1年の見込み)8 | 130万円の壁 |
| 勤め先の社会保険 | 週20時間以上・学生でない・従業員51人以上の企業。月収の条件は2026年10月1日に撤廃2 | 106万円の壁 |
3つは別々の仕組みなので、1つの金額で「ここまでなら扶養内」とは言えません。働く時間と勤め先の規模で、まず勤め先の社会保険に入るかどうかが決まり、そのあとに収入の壁を見ます。
年収別の早見表
次の条件で編集部が計算した目安です。実際の額は勤め先の健康保険の種類、都道府県、年齢、ほかの控除で変わります。
- 社会保険料は、勤め先で加入する場合の本人負担。厚生年金保険料率18.3%の半分7、協会けんぽ東京都の健康保険料率9.85%と子ども・子育て支援金率0.23%の半分3、雇用保険料率0.5%4。40歳未満(介護保険料なし)3。月収をそのまま標準報酬月額とみなし、賞与なし。年収100万円は厚生年金の標準報酬月額の下限8万8千円で計算し7、健康保険も同じ額とみなした。
- 所得税は、給与所得控除74万円1と基礎控除104万円6だけを引いた場合。
- 住民税は、合計所得金額45万円以下で非課税の基準(東京23区9、仙台市10)で、住民税の給与所得控除74万円(令和9年度・10年度)10を引いた所得で判定。
| 年収 | 所得税 | 住民税(23区) | 加入時の保険料 | 被扶養者 |
|---|---|---|---|---|
| 100万円 | 016 | 非課税(所得26万円)9 | 約15万円734 | 可8 |
| 119万円 | 016 | 非課税(所得45万円)9 | 約17万円734 | 可8 |
| 120万円 | 016 | 均等割から課税(所得46万円)9 | 約18万円734 | 可8 |
| 130万円 | 016 | 課税9 | 約19万円734 | 不可(130万円以上)8 |
| 150万円 | 016 | 課税9 | 約22万円734 | 不可8 |
| 178万円 | 016 | 課税9 | 約26万円734 | 不可8 |
| 200万円 | 課税所得22万円(保険料控除前)16 | 課税9 | 約29万円734 | 不可8 |
住民税は所得税より先にかかる
所得税の壁が178万円に上がっても、住民税は別の基準です。東京23区では、前年の合計所得金額が45万円以下(配偶者や扶養親族がいない場合)なら均等割・所得割とも非課税です9。住民税の給与所得控除は令和9年度・10年度は74万円なので10、給与収入119万円以下が目安です。仙台市も、令和9年度(令和8年分)から給与収入119万円以下なら非課税と案内しています10。
それを超えると、まず均等割(標準で4,000円、森林環境税1,000円と合わせて5,000円)がかかります11。所得割は10%で11、所得から社会保険料控除や基礎控除などを引いた残りにかかります。
「いくらまで」は人によって答えが違う
あなたの場合
| あなたの状況 | 次にやること |
|---|---|
| 年収100万円、週15時間 | 所得税は0で16、東京23区なら住民税も非課税です(所得26万円、編集部計算)9。週20時間未満なので勤め先の社会保険には入らず5、130万円未満なので被扶養者のままです8。 |
| 年収120万円、週20時間、従業員100人 | 所得税は0ですが16、週20時間以上で従業員51人以上なので、月収にかかわらず勤め先の社会保険に加入します2。本人負担の保険料は年に約18万円が目安です(東京都・40歳未満、編集部計算)734。 |
| 年収128万円、週18時間、従業員30人 | 週20時間未満で従業員51人未満なので、勤め先の社会保険の対象外です5。130万円未満で、同居なら配偶者の収入の半分未満であれば、被扶養者のままです8。 |
| 年収150万円、週25時間、従業員100人 | 勤め先の社会保険に加入し、本人負担の保険料は年に約22万円が目安です(東京都・40歳未満、編集部計算)734。所得税は、保険料を引く前の計算でも178万円以下なので0です16。 |
| 年収178万円、週30時間、従業員100人 | 所得税は0で16、本人負担の保険料は年に約26万円が目安です(東京都・40歳未満、編集部計算)734。130万円を超えるので配偶者の被扶養者ではなく8、自分の勤め先で加入します。 |
やらなくていいこと
よくある質問
106万円を超えないように調整したほうがよいか
月収の条件はなくなったので、106万円で調整する意味はありません2。加入するかどうかは週の所定労働時間と勤め先の規模で決まります2。
配偶者の税金(配偶者控除)はどこまで影響しないか
配偶者控除・配偶者特別控除は、この記事の壁とは別に、配偶者の所得で決まります。年末調整の基礎控除申告書の書き方の配偶者控除の表で整理しています。
40歳以上の場合は
協会けんぽの介護保険料率1.62%(40歳から64歳)が加わり3、本人負担はその半分の0.81%分だけ上の表より増えます。年収150万円なら年約1.2万円の上乗せです(編集部計算)。
まとめ
出典(公式ページで確認済み)
本文の小さな番号は、下の出典に対応しています。いずれも公式ページを開いて確認しました。
- 省庁国税庁「令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&A(令和8年5月)(PDF)」
- 指定機関日本年金機構「2026(令和8)年10月に社会保険の短時間労働者に係る賃金要件が撤廃されました」
- 指定機関全国健康保険協会(協会けんぽ)「令和8年度の協会けんぽの保険料率は3月分(4月納付分)から改定されます」
- 省庁厚生労働省「令和8(2026)年度 雇用保険料率のご案内(PDF)」
- 指定機関日本年金機構「短時間労働者に対する健康保険・厚生年金保険の適用の拡大」
- 省庁国税庁「タックスアンサー No.1199 基礎控除」
- 指定機関日本年金機構「厚生年金保険の保険料」
- 指定機関日本年金機構「従業員(健康保険・厚生年金保険の被保険者)が家族を被扶養者にするとき、被扶養者に異動があったときの手続き」
- 省庁東京都主税局「個人住民税」
- 省庁仙台市「令和9年度(令和8年分)から適用される個人市県民税の税制改正等について」
- 省庁総務省「地方税制度 個人住民税」
関連記事
-
 税金制度解説
年収の壁 一覧【2026年版】106万・130万・136万・150万・178万の違い
いくら本人の所得税は給与収入178万円まで0、住民税は給与収入119万円以下で非課税が目安。配偶者の被扶養者は年間収入130万円未満(60歳以上・障害者は180万円、19〜22歳は150万円)、扶養親族は給与収入136万円以下、特定親族は197万円以下です。
更新 2026年10月19日/確認 2026年10月19日
-
 税金制度解説
106万円の壁とは【2026年版】10月に撤廃、残る条件は週20時間と従業員数
いくら月収の条件はなくなったので、いくら稼ぐかではなく、何時間働くかと勤め先の規模で決まります。新たに加入する人には、3年間、保険料の負担を軽減する特例があります。
更新 2026年10月17日/確認 2026年10月17日
-
 税金制度解説
130万円の壁とは【2026年版】扶養から外れる基準と一時的な収入増の特例
いくら年間収入130万円未満(60歳以上・障害者は180万円未満、19〜22歳の配偶者以外は150万円未満)が基準です。給与なら月額108,333円以下が目安です。
更新 2026年10月17日/確認 2026年10月17日
-
 税金制度解説
年収の壁178万円はどうなった【2026年版】経緯と現在の基準
いくら所得税がかからない給与収入の目安は、令和6年分まで103万円、令和7年分160万円、令和8年分・9年分178万円です(給与所得控除の最低保障額と基礎控除の合計、編集部計算)。扶養親族の所得要件も62万円(給与収入136万円以下)になります。
更新 2026年10月17日/確認 2026年10月17日
-
 税金制度解説
税金の種類と年間スケジュール【2026年版】会社員・パート・自営業が払う税金一覧
いくら所得税は課税所得に応じて5%〜45%、住民税は所得の10%+均等割(標準4,000円+森林環境税1,000円)、消費税は10%(飲食料品と定期購読の新聞は8%)、固定資産税は価格(適正な時価)の1.4%(標準税率)です。相続税は3,000万円+600万円×法定相続人の数まで非課税、贈与税は年110万円まで非課税です。
更新 2026年10月19日/確認 2026年10月19日